هر روز میلیونها تراکنش در شبکههای پرداخت انجام میشود؛ مشتریان پول جابهجا میکنند، فروشندگان از کارتخوانها استفاده میکنند و بانکها و شرکتهای پرداخت زیرساخت این جریان مالی را فراهم میکنند. اما در پشت این فرایند روزمره، رقابت صنعت پرداخت در حال تغییر است. در کنار شاخصهای سنتی مانند تعداد تراکنشها و گستردگی شبکه پذیرش، فناوریهایی مانند هوش مصنوعی، کیف پول دیجیتال و ابزارهای هوشمند، مسیرهای تازهای برای رقابت ایجاد کردهاند. بااینحال، پرسش اصلی این است که این فناوریها تا چه اندازه میتوانند فراتر از تسهیل پرداخت، برای کاربران و کسبوکارها ارزش واقعی ایجاد کنند؟
این فاصله میان توسعه فناوری و ایجاد ارزش واقعی، یکی از مسائل مهم آینده صنعت پرداخت است. بانکها و شرکتهای فناوری مالی از یکسو باید زیرساختهای خود را برای خدمات جدید آماده کنند و از سوی دیگر، با این پرسش مواجهاند که کاربران و پذیرندگان واقعاً به چه خدماتی نیاز دارند و حاضرند برای کدامیک هزینه بپردازند.
پژوهش «ibi-Payment-Report 2026» درباره آینده صنعت پرداخت تا سال ۲۰۳۰، بخشی از این مسئله را از زاویه رفتار مصرفکنندگان و دیدگاه کارشناسان بانکی در آلمان بررسی کرده است. نتایج آن نشان میدهد که میان انتظارات صنعت از فناوریهای جدید و میزان آمادگی یا تمایل کاربران برای استفاده از آنها فاصله وجود دارد.
در ایران نیز بررسی عملکرد شبکه شاپرک، رقابت شرکتهای PSP و توسعه ابزارهایی مانند کارتخوانهای هوشمند میتواند ابعاد دیگری از همین مسئله را روشن کند. پرسش این است که ساختار کنونی بازار پرداخت ایران چه ظرفیتهایی برای توسعه خدمات جدید دارد و آیا رقابت شرکتهای پرداخت میتواند در سالهای آینده از شاخصهای تراکنشی فراتر برود؟
آینده پرداخت تا سال ۲۰۳۰ از نگاه یک پژوهش آلمانی
پژوهش «ibi-Payment-Report 2026» که بر اساس دیدگاه ۱۰۲۹ مصرفکننده و ۴۲ متخصص و مدیر بانکی در آلمان تهیه شده، به بررسی آینده صنعت پرداخت تا سال ۲۰۳۰ میپردازد. نتایج این پژوهش که در رسانه آلمانی Der Bank Blog نیز منتشر شده، از فاصله میان سرعت توسعه فناوری، آمادگی زیرساختها و میزان استقبال کاربران حکایت دارد.
بر اساس یافتههای پژوهش، ۷۴ درصد کارشناسان بانکی، هوش مصنوعی را از تأثیرگذارترین فناوریهای آینده پرداخت میدانند؛ این نسبت در پژوهش سال ۲۰۲۴ معادل ۵۳ درصد بوده است. با وجود این انتظار برای تحول، ۵۷ درصد کارشناسان معتقدند زیرساخت پرداخت مؤسسه آنها آمادگی کافی برای پاسخگویی به نیازهای آینده ندارد.
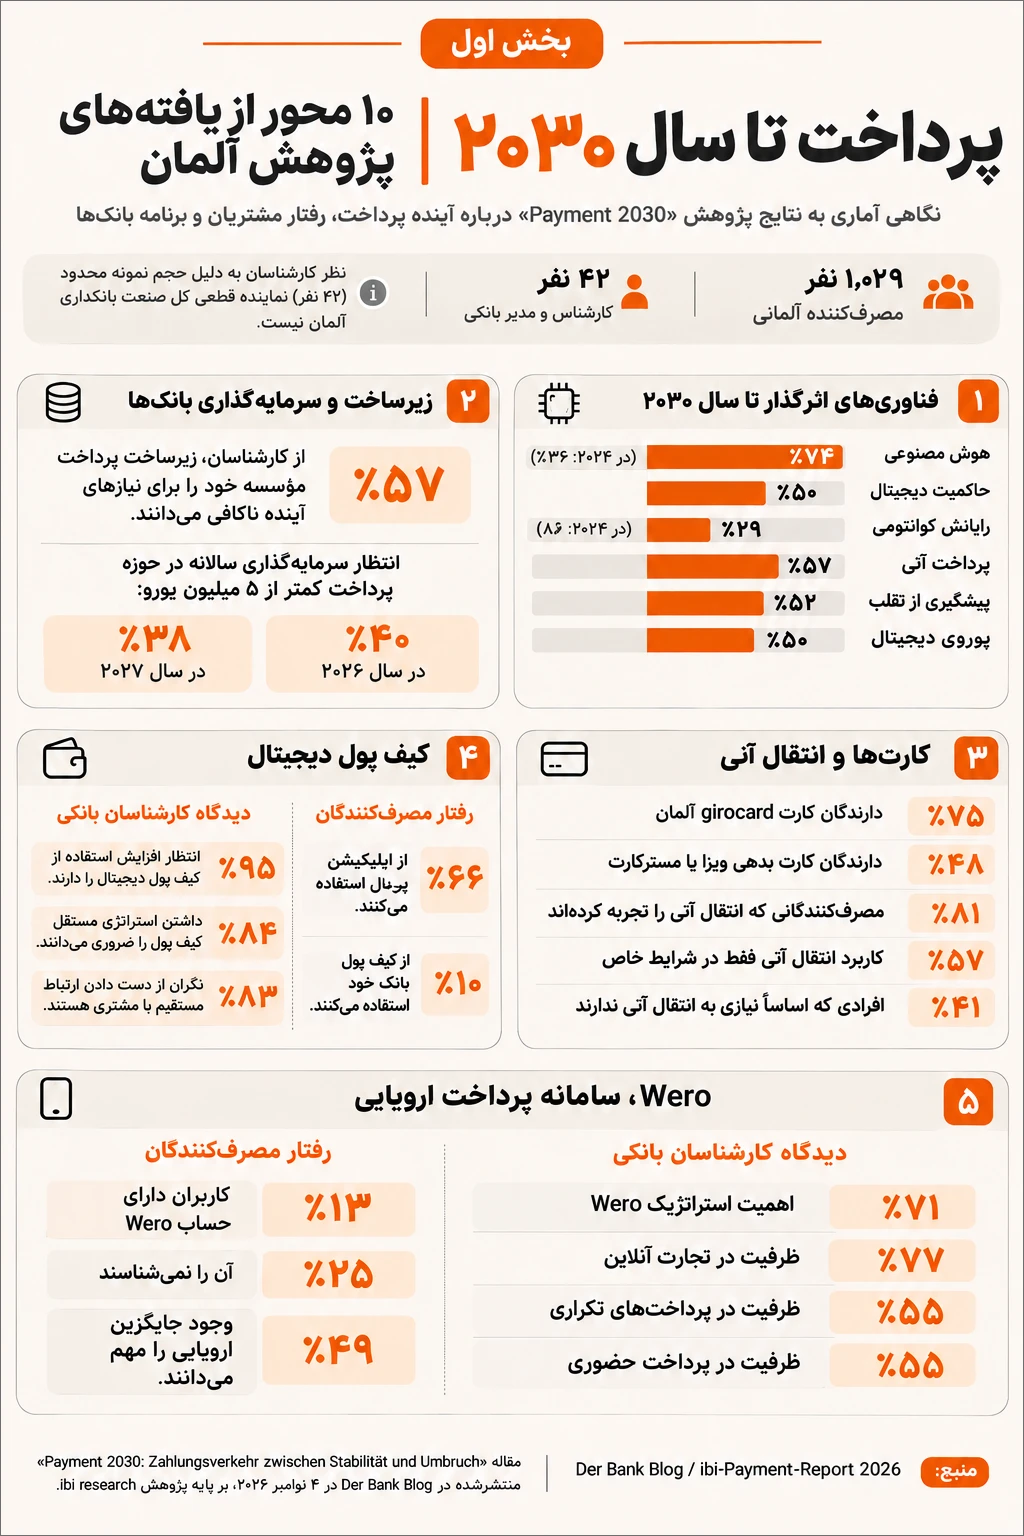
این فاصله در رفتار مصرفکنندگان نیز مشاهده میشود. هرچند ۸۱ درصد پاسخدهندگان تجربه استفاده از انتقال وجه آنی را داشتهاند، ۴۱ درصد اساساً نیازی به این قابلیت احساس نمیکنند. از سوی دیگر، ۷۶ درصد کارشناسان بانکی معتقدند پرداخت آنی بهتنهایی نمیتواند عامل تمایز رقابتی بانکها باشد.
در حوزه کیف پول دیجیتال نیز ۹۵ درصد کارشناسان انتظار افزایش استفاده از این ابزارها را دارند و ۸۳ درصد نگراناند که بانکها بدون ارائه کیف پول اختصاصی، ارتباط مستقیم با مشتریان خود را از دست بدهند. بااینحال، در میان مصرفکنندگان بررسیشده، ۶۶ درصد از اپلیکیشن پیپال استفاده میکنند، درحالیکه تنها ۱۰ درصد از کیف پول بانک خود استفاده میکنند.
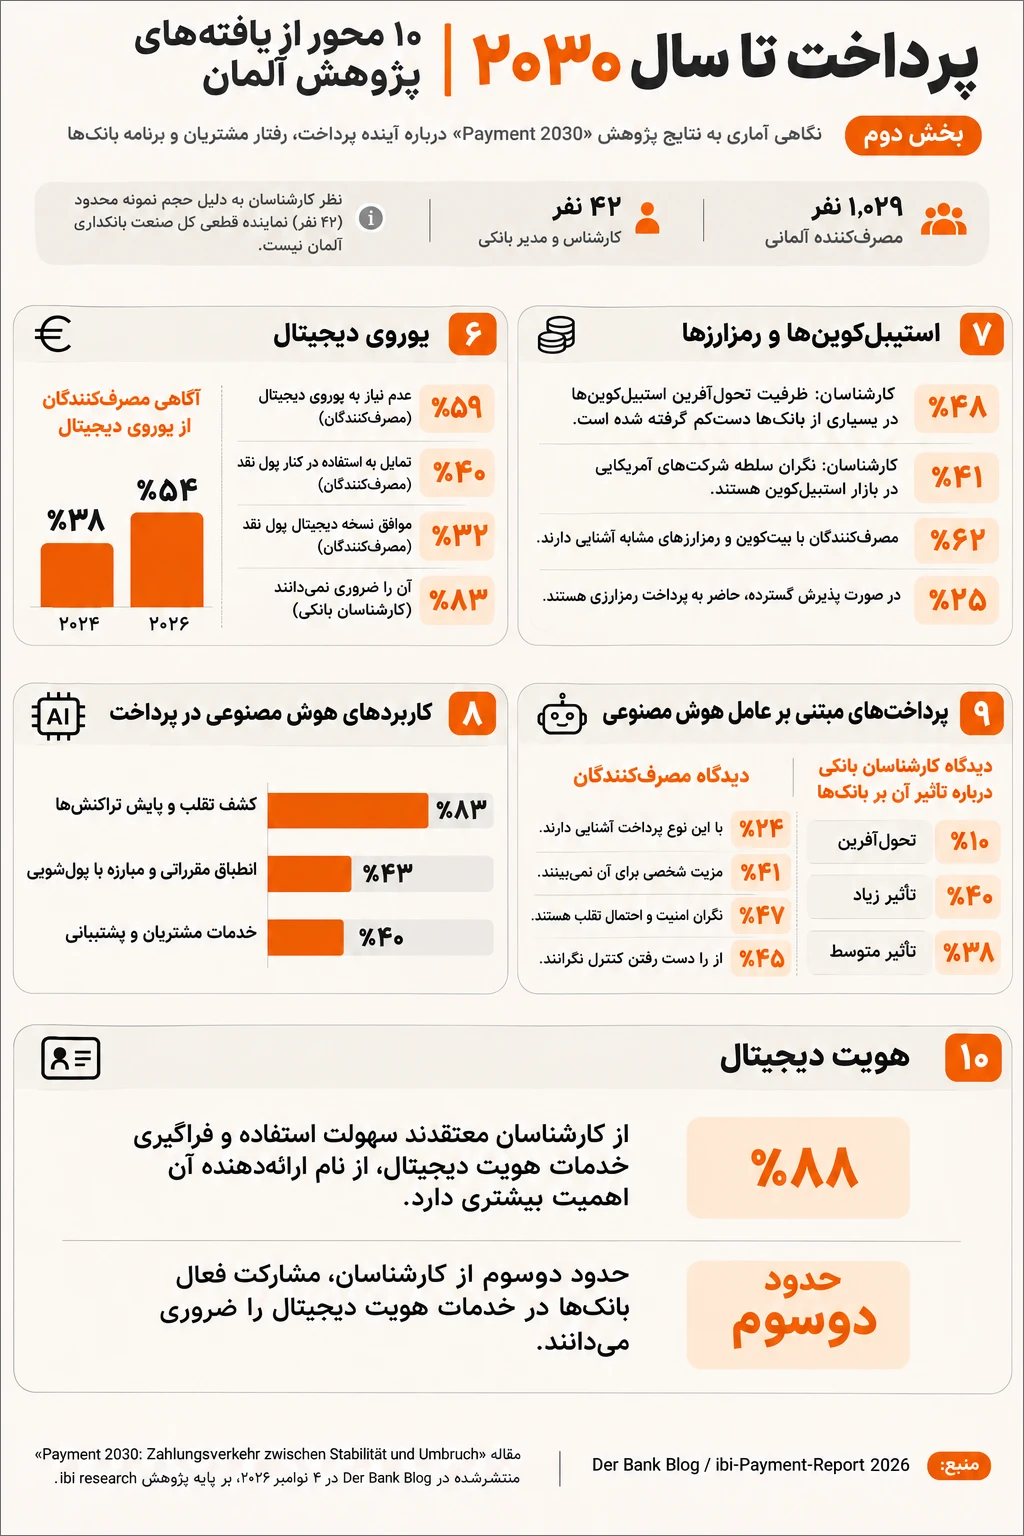
هوش مصنوعی نیز بیش از آنکه صرفاً ابزاری برای ایجاد روشهای تازه پرداخت تلقی شود، در کاربردهای عملیاتی مورد توجه قرار گرفته است. ۸۳ درصد کارشناسان پیشگیری از تقلب و پایش تراکنشها را مهمترین کاربرد این فناوری میدانند. در مقابل، ۴۷ درصد مصرفکنندگان درباره امنیت پرداختهای مبتنی بر عامل هوش مصنوعی نگرانی دارند و ۴۵ درصد از ازدستدادن کنترل بر فرایند پرداخت میترسند.
در موضوع ابزارهای جدید پولی نیز آگاهی بیشتر لزوماً با تقاضای بیشتر همراه نشده است. آگاهی از یوروی دیجیتال از ۳۸ درصد در سال ۲۰۲۴ به ۵۴ درصد در سال ۲۰۲۶ رسیده، اما ۵۹ درصد مصرفکنندگان همچنان نیازی به استفاده از آن احساس نمیکنند.
بخوانید: چگونه استیبلکوینها سیستم مالی را بازسازی میکنند؟
این مجموعه یافتهها، تصویری از صنعتی ارائه میدهد که فناوریهای جدید در آن اهمیت فزایندهای یافتهاند، اما استقبال کاربران، آمادگی زیرساختها و امکان ایجاد ارزش اقتصادی همچنان تعیینکننده است. بااینحال، این نتایج مربوط به پاسخدهندگان پژوهش در آلمان است و نمیتوان آنها را مستقیماً به بازارهای دیگر تعمیم داد.
صنعت پرداخت ایران؛ از گسترش شبکه پذیرش تا مسئله خلق ارزش
بر اساس گزارش اقتصادی شاپرک، در مهرماه ۱۴۰۵ بیش از ۴ میلیارد و ۷۲۱ میلیون تراکنش به ارزش حدود ۴ هزار و ۴۵۴ همت در شبکه پرداخت الکترونیکی کارت انجام شده است. بااینحال، رشد ۹۸.۱۶ درصدی ارزش اسمی تراکنشها نسبت به مهر سال گذشته، پس از تعدیل اثر تورم به ۵.۰۳ درصد میرسد. این فاصله نشان میدهد که افزایش گردش ریالی شبکه لزوماً به معنای رشد متناسب فعالیت واقعی آن نیست و برای ارزیابی وضعیت صنعت پرداخت باید از شاخصهای ظاهری حجم و ارزش تراکنش فراتر رفت.
در کنار این موضوع، ساختار شبکه پذیرش نیز تصویر مشخصی از وضعیت صنعت پرداخت ایران ارائه میدهد. در مهرماه، ۹۱.۰۱ درصد تراکنشها از طریق کارتخوانهای فروشگاهی انجام شده است. این وابستگی گسترده به کارتخوان نشان میدهد که زیرساخت پرداخت کارتی همچنان نقش محوری در فعالیت شرکتهای PSP دارد؛ شرکتهایی که بخش مهمی از رقابت آنها بر توسعه و مدیریت شبکه پذیرش و افزایش سهم از تراکنشها متمرکز است.
بااینحال، بزرگی شبکه پذیرش الزاماً به معنای ایجاد ارزش اقتصادی متناسب برای شرکتهای پرداخت نیست. طبق گزارش تعاملی راه پرداخت از بازار PSPها، در مهر ۱۴۰۵ بهپرداخت ملت با سهم ۲۲.۲۹ درصدی از تعداد تراکنشها صدرنشین بازار بود، اما در میان شش شرکت بورسی، آسان پرداخت بیشترین درآمد را ثبت کرد. این تفاوت بهتنهایی نشاندهنده برتری مدل درآمدی هیچیک از شرکتها نیست، اما روشن میکند که سهم تراکنش و درآمد، دو شاخص متفاوت برای بررسی عملکرد شرکتهای پرداختاند.
این وضعیت، مسئلهای مهم را درباره مسیر توسعه صنعت پرداخت ایران مطرح میکند. شبکه پذیرش کشور طی سالهای گذشته به زیرساختی گسترده برای انجام پرداختهای روزمره تبدیل شده است، اما ادامه رقابت صرفاً بر مبنای تعداد پایانهها و سهم تراکنش، لزوماً به ایجاد منابع درآمدی جدید منجر نمیشود. در چنین شرایطی، توسعه خدماتی فراتر از انجام تراکنش میتواند یکی از مسیرهای قابل بررسی برای آینده شرکتهای پرداخت باشد.
بخوانید: گزارش مهر بازار ۱۲ شرکت PSP ایران
یکی از مصادیق این تغییر احتمالی، توسعه کارتخوانهای هوشمند است. این ابزارها علاوه بر پردازش تراکنش، ظرفیت ارائه خدمات نرمافزاری، مدیریت فروش و سایر خدمات مرتبط با فعالیت پذیرندگان را دارند. در صورت استفاده مؤثر از این قابلیتها، نقش شرکتهای پرداخت میتواند از ارائهدهنده ابزار پذیرش به تأمینکننده مجموعهای از خدمات موردنیاز کسبوکارها گسترش یابد. البته هنوز برای سنجش میزان تحقق چنین تغییری، به دادههایی درباره استفاده واقعی پذیرندگان و درآمد حاصل از خدمات مکمل نیاز است.
از سوی دیگر، آینده صنعت پرداخت فقط به ابزارهای پذیرش وابسته نیست. کیفیت خدمات، امنیت تراکنشها، کاهش خطا، تجربه کاربران و توانایی شرکتها در پاسخگویی به نیازهای جدید نیز در مسیر توسعه این صنعت اهمیت دارند. گزارش مهرماه شاپرک نشان میدهد که ۹۲.۴۹ درصد از کل تلاشهای تراکنشی موفق بودهاند و خطاهای کاربری بیشترین سهم را در تراکنشهای ناموفق داشتهاند. این دادهها یادآور میشوند که حتی در شبکهای با مقیاس گسترده، بهبود تجربه پرداخت و کارایی عملیاتی همچنان موضوعاتی قابل بررسی هستند.
از آلمان تا ایران؛ مسئله مشترک زیرساخت و آینده رقابت در صنعت پرداخت
با وجود تفاوت ساختار صنعت پرداخت در ایران و آلمان، یافتههای پژوهش ibi research و گزارشهای شاپرک از یک مسئله مشترک پرده برمیدارند: توسعه شبکه پرداخت و افزایش دسترسی به خدمات مالی، لزوماً به معنای آمادگی این صنعت برای نسل بعدی فناوریها نیست. در هر دو بازار، پرسش مهم این است که زیرساختهای موجود تا چه اندازه میتوانند از شیوههای جدید پرداخت پشتیبانی کنند و همزمان برای کاربران و شرکتهای ارائهدهنده خدمات ارزش اقتصادی ایجاد کنند.
بخوانید: آینده پرداخت فرامرزی چیست؟
در پژوهش آلمان، ۵۷ درصد کارشناسان بانکی معتقدند زیرساخت پرداخت مؤسسه آنها برای نیازهای آینده آمادگی کافی ندارد. در ایران نیز مسئله زیرساخت، اگرچه از مسیر متفاوتی مطرح میشود، اهمیت دارد. بر اساس گزارش مهرماه ۱۴۰۵ شاپرک، بیش از ۱۱ میلیون کارتخوان فروشگاهی فعال سیستمی در کشور وجود دارد و ۹۱.۰۱ درصد تعداد تراکنشهای شبکه از طریق این ابزارها انجام میشود. این تمرکز نشان میدهد که بخش بزرگی از فعالیت شبکه پرداخت ایران بر بستر کارتخوانهای فروشگاهی شکل گرفته است؛ زیرساختی گسترده که تغییر یا توسعه کارکرد آن میتواند مستقیماً بر فعالیت شرکتهای پرداخت و پذیرندگان اثر بگذارد.
اهمیت این موضوع زمانی بیشتر میشود که آینده پرداخت را فراتر از انجام تراکنش در نظر بگیریم. فناوریهایی مانند پرداختهای مبتنی بر هوش مصنوعی، خدمات یکپارچه مالی و ابزارهای هوشمند پذیرش، تنها به پردازش سریع تراکنش نیاز ندارند؛ بلکه به زیرساختهای نرمافزاری، ارتباط با سامانههای دیگر، مدیریت داده و سازوکارهای امنیتی متناسب نیز وابستهاند. از این منظر، مسئله زیرساخت در ایران صرفاً تعداد یا گستردگی پایانهها نیست، بلکه ظرفیت شبکه موجود برای پشتیبانی از خدمات جدید است. البته آمار شاپرک بهتنهایی نشان نمیدهد که این زیرساخت از نظر فنی برای آینده آماده است یا نیست؛ بلکه اهمیت بررسی این آمادگی را روشن میکند.
در همین زمینه، توسعه کارتخوانهای هوشمند میتواند یکی از مسیرهای تحول باشد. این دستگاهها ظرفیت آن را دارند که از ابزار صرف دریافت وجه به بستری برای ارائه خدمات نرمافزاری و مدیریت فعالیت پذیرندگان تبدیل شوند. بااینحال، تحقق چنین تغییری فقط به جایگزینی سختافزار وابسته نیست. اتصال خدمات، امکان توسعه نرمافزار، امنیت و میزان استفاده واقعی پذیرندگان تعیین میکند که کارتخوان هوشمند تا چه اندازه بتواند کارکردی فراتر از ابزار پرداخت پیدا کند.
پیوند دیگر دو بازار به مدل رقابت شرکتهای پرداخت مربوط میشود. در پژوهش آلمان، ۷۶ درصد کارشناسان بانکی معتقدند پرداخت آنی بهتنهایی مزیت رقابتی کافی ایجاد نمیکند. در ایران نیز دادههای مهرماه نشان میدهند که سهم بیشتر از تراکنشها الزاماً با جایگاه بالاتر در جدول درآمد همراه نیست. بهپرداخت ملت در صدر سهم تعدادی و مبلغی تراکنشها قرار دارد، اما آسان پرداخت بیشترین درآمد را در میان شش شرکت بورسی گزارش کرده است. هرچند این تفاوت به دلیل تنوع ترکیب درآمد شرکتها، بهتنهایی درباره کارایی یا سودآوری آنها چیزی نمیگوید، ضرورت بررسی مدلهای اقتصادی فراتر از حجم تراکنش را مطرح میکند.
این مسئله برای آینده شرکتهای PSP اهمیت دارد؛ زیرا اگر قابلیت انجام تراکنش به خدمتی استاندارد و مشابه میان بازیگران بازار تبدیل شود، تمایز رقابتی ممکن است بیش از گذشته به خدمات مکمل، کیفیت تجربه پذیرنده و توانایی شرکتها در پاسخ به نیازهای کسبوکارها وابسته شود. بااینحال، دادههای موجود هنوز برای اثبات حرکت گسترده شرکتهای ایرانی به چنین مدلی کافی نیستند.
مسئله مشترک دیگر، فاصله میان نوآوری و نیاز واقعی کاربران است. در پژوهش آلمان، با وجود تجربه گسترده استفاده از پرداخت آنی، ۴۱ درصد مصرفکنندگان نیازی به این قابلیت احساس نمیکنند. این یافته نشان میدهد که توسعه و فراگیری یک فناوری، لزوماً به معنای ارزشمندبودن آن برای همه کاربران نیست. در ایران نیز موفقیت خدمات جدید بر بستر کارتخوانهای هوشمند یا سایر ابزارهای پرداخت، به این بستگی دارد که چه مسئلهای از کاربران و پذیرندگان حل کنند و تا چه اندازه در فعالیت روزمره آنها کاربرد داشته باشند.
بنابراین، پیوند میان دو بازار را نباید در شباهت مستقیم فناوریها یا یکسانبودن شرایط آنها جستوجو کرد؛ بلکه میتوان آن را در پرسشهایی دید که با گسترش زیرساختهای پرداخت مطرح میشوند: شبکهای که برای پردازش تراکنشها توسعه یافته، چگونه میتواند خود را با خدمات پیچیدهتر و انتظارات تازه مشتریان سازگار کند؟ و شرکتهایی که سالها بر سر سهم بازار تراکنش رقابت کردهاند، چه ظرفیتهایی برای ایجاد ارزش در نسل بعدی خدمات پرداخت دارند؟
صنعت پرداخت ایران تا سال ۲۰۳۰؛ زیرساخت موجود پاسخگوی آینده خواهد بود؟
صنعت پرداخت ایران اکنون بر شبکهای گسترده از ابزارهای پذیرش و میلیاردها تراکنش ماهانه استوار است. در همین حال، فناوریهای جدید در حال تغییر تعریفی هستند که از خدمات پرداخت وجود دارد؛ از ابزارهایی که صرفاً جابهجایی پول را ممکن میکنند تا سامانههایی که میتوانند بخشی از فرایندهای مالی و عملیاتی کسبوکارها را مدیریت کنند.
اما آیا شبکه پرداخت ایران با ساختاری که همچنان بهشدت به کارتخوانهای فروشگاهی وابسته است، میتواند خود را برای این تغییر آماده کند؟ آیا توسعه کارتخوانهای هوشمند و خدمات ارزشافزوده، مدل رقابت شرکتهای PSP را تغییر خواهد داد یا همچنان تعداد پایانهها و سهم تراکنشها مهمترین معیار رقابت باقی میمانند؟ و اگر آینده پرداخت به سمت خدمات هوشمندتر و یکپارچهتر حرکت کند، شرکتهای پرداخت ایران تا سال ۲۰۳۰ چگونه میان نوسازی زیرساختهای موجود، حفظ جایگاه خود در بازار و پاسخگویی به نیازهای واقعی کاربران و پذیرندگان تعادل برقرار خواهند کرد؟