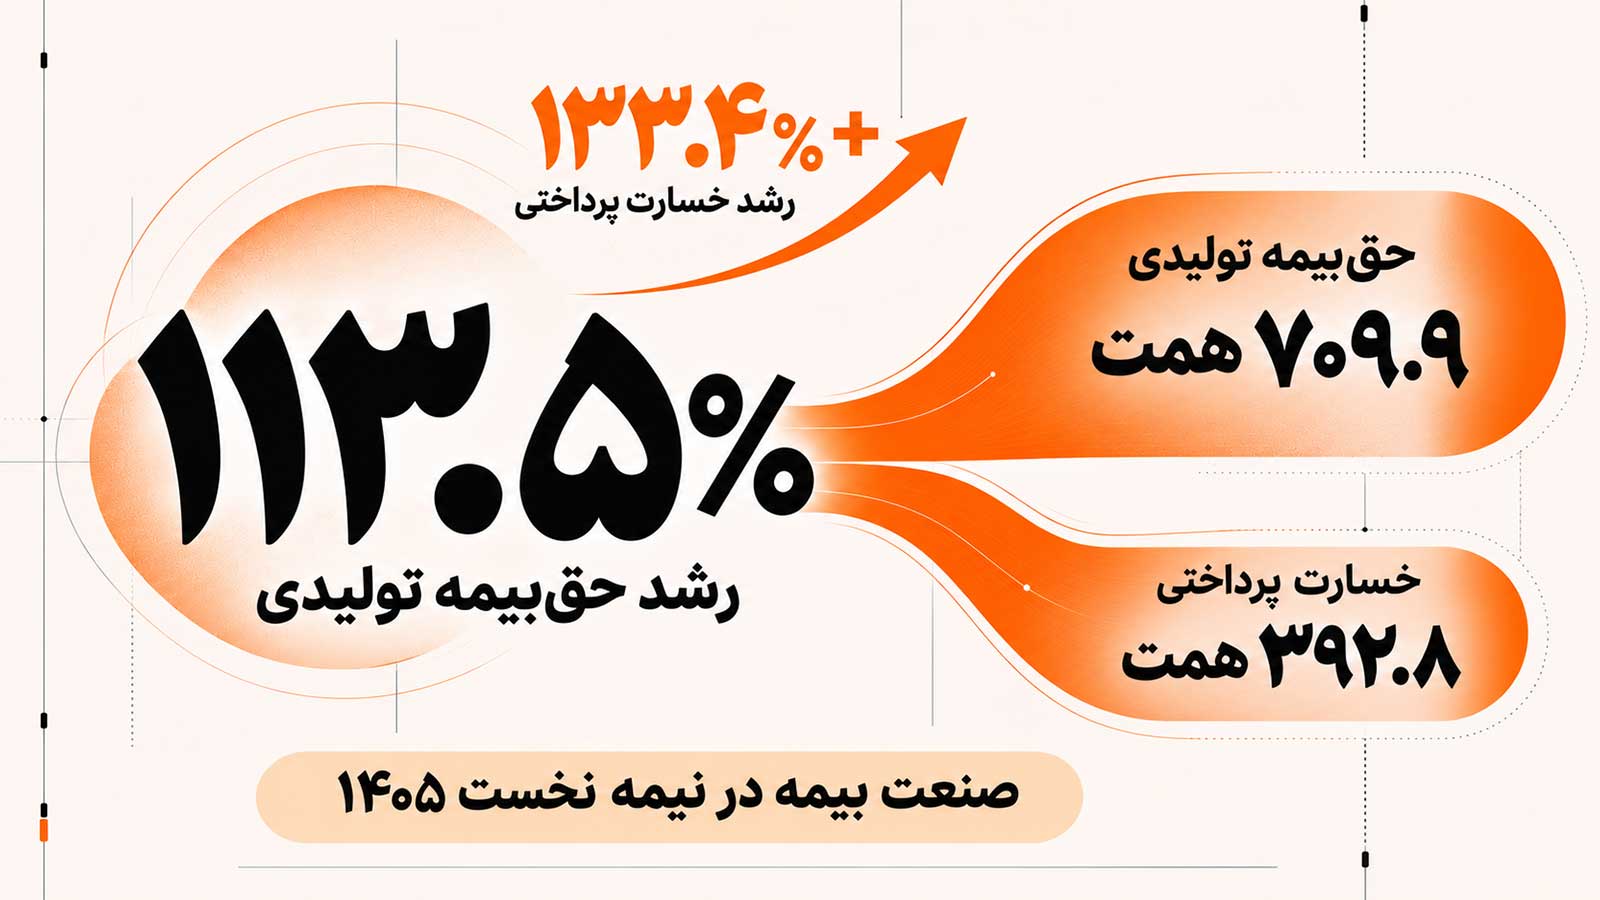
صنعت بیمه ایران در نیمه نخست سال ۱۴۰۵ حدود ۷۰۹.۹ هزار میلیارد تومان حقبیمه تولید کرده و ۳۹۲.۸ هزار میلیارد تومان خسارت پرداخته است. به گزارش بیمه مرکزی، رشد این دو شاخص در مقایسه با دوره مشابه سال قبل بهترتیب ۱۱۳.۵ و ۱۳۳.۴ درصد بوده است. به بیان دیگر، مبلغ خسارتهای پرداختی با سرعت بیشتری افزایش یافته، اما این تفاوت بهتنهایی نشان نمیدهد که وضعیت مالی شرکتهای بیمه بدتر شده است. برای شناخت تغییرات بازار باید علاوه بر مبلغ حقبیمه و خسارت، تعداد بیمهنامهها، ترکیب رشتههای بیمهای و نسبت خسارت نیز بررسی شود.
حقبیمه و خسارت در دو سال چه تغییری کردهاند؟
طبق آمار ششماهه منتشرشده به نقل از بیمه مرکزی، حقبیمه تولیدی صنعت بیمه در نیمه نخست ۱۴۰۵ بیش از دو برابر دوره مشابه سال گذشته بوده است. خسارت پرداختی نیز بیش از دو برابر شده و نرخ رشد آن ۱۹.۹ واحد درصد بیشتر از رشد حقبیمه تولیدی ثبت شده است.
بازسازی ارقام نیمه نخست ۱۴۰۴ بر اساس مقادیر و نرخهای رشد اعلامشده، مقایسه زیر را به دست میدهد:
مقایسه آمار صنعت بیمه در دو سال
ششماهه نخست ۱۴۰۴ و ۱۴۰۵
| شاخص | نیمه نخست ۱۴۰۴ | نیمه نخست ۱۴۰۵ |
|---|---|---|
| حقبیمه تولیدی (همت) | ۳۳۲.۵ | ۷۰۹.۹ |
| خسارت پرداختی (همت) | ۱۶۸.۳ | ۳۹۲.۸ |
| نسبت خسارت | ۵۰.۶ درصد | ۵۵.۳ درصد |
| تعداد بیمهنامه صادرشده (میلیون) | ۳۷.۶ | ۴۱.۸ |
| تعداد موارد خسارت پرداختی (میلیون) | ۴۹.۱ | ۵۶ |
حقبیمه و خسارت در دو دوره
این مقایسه نشان میدهد افزایش مبلغ حقبیمه و خسارت بسیار بیشتر از رشد تعداد عملیات بیمهای بوده است. تعداد بیمهنامهها ۱۱.۳ درصد و تعداد موارد خسارت پرداختی ۱۴ درصد افزایش یافتهاند، در حالی که رشد مبلغ هر دو شاخص بیش از ۱۰۰ درصد بوده است.
رشد مبالغ سریعتر از رشد تعدادها
از تقسیم مبلغ کل بر تعداد موارد نیز میتوان دریافت که متوسط حقبیمه به ازای هر بیمهنامه حدود ۹۱.۸ درصد و متوسط مبلغ به ازای هر مورد خسارت ثبتشده حدود ۱۰۴.۷ درصد افزایش یافته است. البته این متوسطها لزوماً به معنای افزایش قیمت یک بیمهنامه مشخص یا گرانترشدن خسارت یک حادثه مشابه نیستند؛ تغییر نوع بیمهنامهها، ترکیب خسارتها و تعداد پرداختهای مربوط به هر پرونده نیز بر آنها اثر میگذارد.
سهم بیمههای زندگی در تغییر آمار صنعت
یکی از مهمترین تغییرات نیمه نخست ۱۴۰۵ به رشته بیمه زندگی مربوط است. سهم بیمههای زندگی از حقبیمه تولیدی بازار از ۱۳.۲ درصد در نیمه نخست ۱۴۰۴ به ۲۶.۵ درصد در دوره مشابه ۱۴۰۵ رسیده است.
سهم رشتهها از حقبیمه تولیدی
سهم این رشته از خسارت پرداختی نیز از ۱۵.۲ درصد به ۳۴.۷ درصد افزایش یافته است. با اعمال این سهمها بر مجموع صنعت، مبلغ خسارت پرداختی بیمههای زندگی از حدود ۲۵.۶ همت در نیمه نخست ۱۴۰۴ به حدود ۱۳۶.۳ همت در نیمه نخست ۱۴۰۵ میرسد.
بنابراین بخش قابل توجهی از افزایش مبلغ خسارت پرداختی صنعت بیمه به رشد پرداختها در رشته زندگی مربوط بوده است. این موضوع برای تفسیر آمار اهمیت دارد؛ زیرا در بیمههای زندگی، مبالغ ثبتشده در بخش پرداختیها میتوانند علاوه بر خسارتهای ناشی از تحقق خطر بیمهای، شامل مزایای بیمهنامه و بازخرید اندوخته نیز باشند.
بخوانید: بیمه مرکزی حذفِ «کامل» مدارک کاغذی خسارت شخص ثالث و بدنه را الزامی کرد
عملکرد بیمه زندگی کاریزما نمونهای از اثر این نوع فعالیت بر ارقام بازار است. بر اساس گزارش عملکرد ششماهه این شرکت به نقل از اطلاعات کدال، حقبیمه تولیدی آن حدود ۱۲۴.۳ همت و مبلغ پرداختی ثبتشده حدود ۹۹.۷ همت بوده است.
نسبت خسارت در بیمههای غیرزندگی چه تغییری کرده است؟
برای بررسی اثر ترکیب بازار، میتوان نسبت خسارت رشتههای زندگی و غیرزندگی را جداگانه محاسبه کرد. با استفاده از سهمهای منتشرشده و کسر ارقام بیمه زندگی از مجموع صنعت، نتایج تقریبی زیر به دست میآید:
مقایسه نسبت خسارت در صنعت بیمه
نیمه نخست ۱۴۰۴ در مقایسه با نیمه نخست ۱۴۰۵
| حوزه بیمهای | نسبت خسارت ۱۴۰۴ | نسبت خسارت ۱۴۰۵ |
|---|---|---|
| کل صنعت | ۵۰.۶ درصد | ۵۵.۳ درصد |
| بیمههای زندگی | ۵۸.۳ درصد | ۷۲.۵ درصد |
| بیمههای غیرزندگی | ۴۹.۴ درصد | ۴۹.۲ درصد |
نسبت خسارت در پنج رشته منتخب
تفاوت این ارقام مهم است. در حالی که نسبت خسارت کل صنعت ۴.۷ واحد درصد افزایش یافته، نسبت محاسبهشده برای مجموع بیمههای غیرزندگی تقریباً بدون تغییر مانده و اندکی کاهش یافته است.
این نتیجه نشان میدهد افزایش نسبت خسارت کل بازار را نمیتوان به تمام رشتههای بیمهای تعمیم داد. تغییر سهم بیمههای زندگی و افزایش نسبت پرداختیها در این رشته، در بالا رفتن نسبت تجمیعی صنعت نقش داشته است.
کدام رشتههای بیمه نسبت خسارت بالاتری دارند؟
در میان رشتههای بیمهای، تفاوتهای قابل توجهی دیده میشود. بر اساس آمار ششماهه بررسیشده در گزارش دنیای اقتصاد، نسبت خسارت رشته هواپیما ۱۲۷.۳ درصد بوده و بالاتر از سایر رشتهها قرار گرفته است. نسبت خسارت بیمه زندگی ۷۲.۵ درصد، بدنه اتومبیل ۶۶.۴ درصد، شخص ثالث و مازاد ۶۴.۹ درصد و حوادث راننده ۶۱.۷ درصد گزارش شده است.
این ارقام نشان میدهد در برخی رشتهها، نسبت مبلغ خسارت پرداختی به حقبیمه تولیدی همان دوره بالاتر از میانگین کل بازار بوده است. برای مثال، نسبت بالاتر از ۱۰۰ درصد در رشته هواپیما به این معناست که پرداختیهای ثبتشده در این رشته طی شش ماه از حقبیمه تولیدی همان دوره بیشتر بوده است.
رشته درمان نیز با سهم ۴۰.۸ درصدی، بزرگترین بخش حقبیمه تولیدی صنعت بیمه در نیمه نخست ۱۴۰۵ بوده است.
آیا افزایش هزینههای درمان و خودرو عامل رشد خسارت بوده است؟
افزایش تعرفههای درمانی و هزینه تعمیر و جبران خسارت خودرو از متغیرهای مرتبط با هزینه پرداخت خسارت در این دو حوزه هستند. برای نمونه، تعرفههای خدمات تشخیصی و درمانی سال ۱۴۰۵ در مصوبه هیئت وزیران تعیین شدهاند.
با این حال، دادههای تجمیعی ششماهه مشخص نمیکنند چه مقدار از رشد خسارت صنعت ناشی از افزایش هزینه خدمات، چه مقدار مربوط به افزایش تعداد خسارتها و چه مقدار حاصل تغییر ترکیب بیمهنامهها و پرداختها بوده است.
برای محاسبه سهم هر عامل باید هزینه متوسط پروندههای مشابه، تعداد خسارتها و تغییر پوشش بیمهای در رشتههای درمان، شخص ثالث و بدنه اتومبیل بهصورت جداگانه مقایسه شود.
بخوانید: بخوانید: اطلس بیمه ایران
آیا صنعت بیمه با افزایش فشار هزینه روبهرو شده است؟
نسبت خسارت پرداختی به حقبیمه تولیدی در نیمه نخست ۱۴۰۵ افزایش یافته است، اما این شاخص با ضریب خسارت فنی تفاوت دارد. در محاسبه ضریب خسارت فنی، خسارتهای واقعشده و حقبیمه عایدشده با درنظرگرفتن تغییر ذخایر اهمیت دارند.
آمارهای نیمه نخست ۱۴۰۵ بر اساس اطلاعات خوداظهاری شرکتها در سامانه سنهاب تهیه شدهاند. علاوه بر این، مقایسه دورههای ششماهه ممکن است از زمانبندی صدور بیمهنامه و پرداخت خسارت تأثیر بگیرد.
در مجموع، دادههای موجود سه تغییر را روشن میکنند: افزایش سریعتر مبلغ خسارت نسبت به حقبیمه، بالارفتن نسبت خسارت کل صنعت و افزایش سهم بیمههای زندگی در فعالیت بازار. در مقابل، محاسبات مربوط به بیمههای غیرزندگی نشان میدهد نسبت خسارت این بخش در مجموع تغییر محسوسی نداشته است.
بنابراین، آمار ششماهه از تغییر حجم و ترکیب عملیات صنعت بیمه حکایت دارد؛ اما برای تعیین وضعیت نهایی هزینهها و سودآوری شرکتها، بررسی صورتهای مالی و شاخصهای فنی در کنار این آمار ضروری است.