ساینا آقابابایی، مدیر محصول ارشد در حوزه خرید نقدی و اعتباری، آنلاین و حضوری / در سالهای اخیر، یکی از مباحث چالشبرانگیز صنعت پرداخت، ورود هوش مصنوعی از نقش «دستیار» به نقش «ایجنت» بوده است. تا دیروز هوش مصنوعی کالا را پیشنهاد میداد و انسان تصمیم میگرفت و پرداخت میکرد. امروز ایجنتهای هوشمند (AI Agents) میتوانند از جستوجو و مقایسه تا انتخاب و پرداخت را به نمایندگی از کاربر انجام دهند. صنعت به این پدیده تجارت عاملمحور (Agentic Commerce) میگوید. این تحول، فرضی را که تمام زیرساختهای پرداخت بر آن بنا شده زیر سؤال میبرد: اینکه پشت هر تراکنش، یک انسان دکمه «پرداخت» را فشار داده است.
پایان رشد بیدردسر
تجارت عاملمحور دیگر یک مفهوم آزمایشگاهی نیست. در سپتامبر ۲۰۲۵ مسترکارت نخستین پرداخت واقعی یک ایجنت هوشمند را با توکنی اختصاصی انجام داد. ویزا پروتکل ایجنت مورد اعتماد» را معرفی کرد و گوگل پروتکل پرداخت ایجنتها (AP2) را با حمایت بیش از ۶۰ شرکت منتشر کرد.
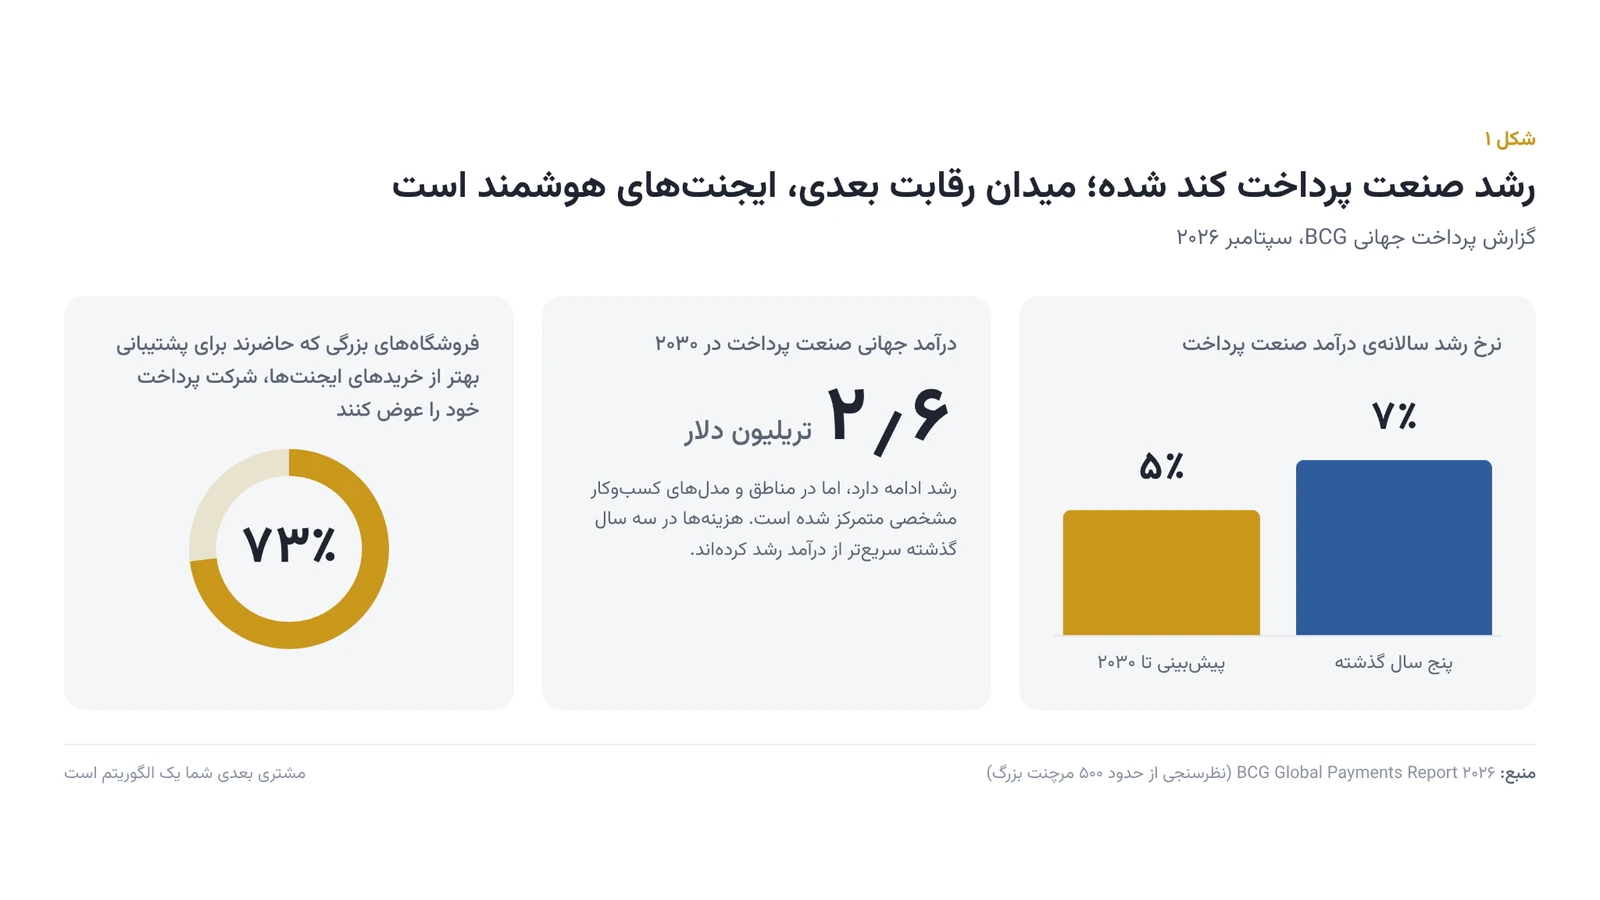
سوال اینجا است که چرا شرکتهای پرداخت دنیا با این سرعت به سوی پرداختهای ایجنتمحور رفتهاند؟ پاسخ در وضعیت خود صنعت است. طبق تازهترین گزارش پرداخت جهانی گروه مشاوران بوستون (BCG) در سپتامبر ۲۰۲۶، رشد سالانه درآمد صنعت پرداخت در پنج سال گذشته حدود ۷ درصد بوده و تا ۲۰۳۰ به حدود ۵ درصد کاهش مییابد. درآمد کل صنعت تا آن سال به ۲٫۶ تریلیون دلار میرسد.
این کاهش دو دلیل دارد:
- درآمد بهره کاهش یافته است. بخش بزرگ از رشد سالهای گذشته حاصل افزایش تراکنشها نبوده است، بلکه از سودی به دست آمده که شرکتهای پرداخت در دوره نرخ بهره بالا از پولِ در گردش در سیستمهایشان کسب کردهاند. BCG در گزارش ۲۰۲۵ هشدار داده بود که با کاهش نرخ بهره، این منبع درآمد نیز بهتدریج از بین میرود.
- هزینهها از درآمد جلو زده است. طبق گزارش ۲۰۲۶، در سه سال گذشته هزینه نیروی انسانی، زیرساخت ابری و فناوریهای پراکنده سریعتر از درآمد رشد کرده است.
به زبان ساده، دورانی که شرکت پرداخت فقط با بزرگتر شدن بازار رشد میکرد تمام شده است. رشد بعدی سهم کسانی است که قابلیت تازهای میسازند. این قابلیت تازه چیست؟ همین گزارش پاسخ روشنی دارد: ۷۳ درصد فروشگاههای بزرگ گفتهاند اگر شرکت پرداختی بتواند خریدهای انجامشده توسط ایجنتهای هوشمند را بهتر پشتیبانی کند، حاضرند شرکت پرداخت فعلی خود را کنار بگذارند و به سراغ آن بروند. یعنی پشتیبانی از تجارت عاملمحور، به معیار تازه رقابت میان شرکتهای پرداخت تبدیل شده است.
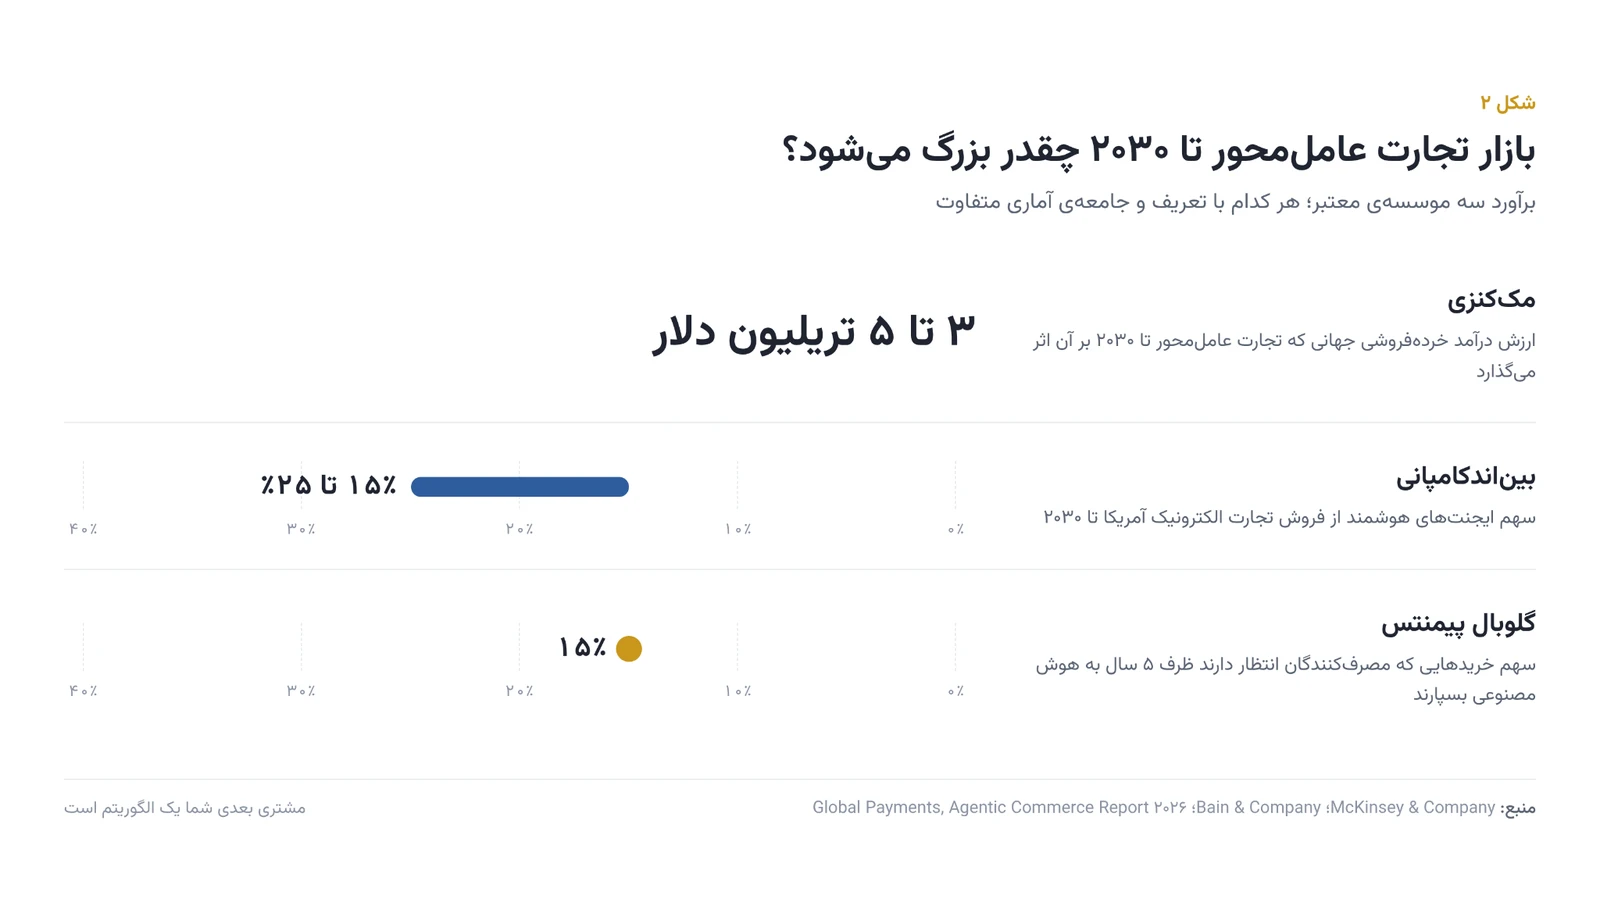
برآوردها از ابعاد این بازار هم قابلتوجه است. مککنزی اثر تجارت عاملمحور را تا ۲۰۳۰ بین ۳ تا ۵ تریلیون دلار از درآمد خردهفروشی جهانی برآورد میکند. بیناندکامپانی سهم ایجنتها را ۱۵ تا ۲۵ درصد از فروش آنلاین آمریکا میداند. در نظرسنجی گلوبال پیمنتس از ۸ هزار مصرفکننده هم پاسخدهندگان انتظار داشتند ظرف پنج سال حدود ۱۵ درصد خریدهایشان را هوش مصنوعی انجام دهد.
شکاف آمادگی: مصرفکننده جلوتر از مرچنت
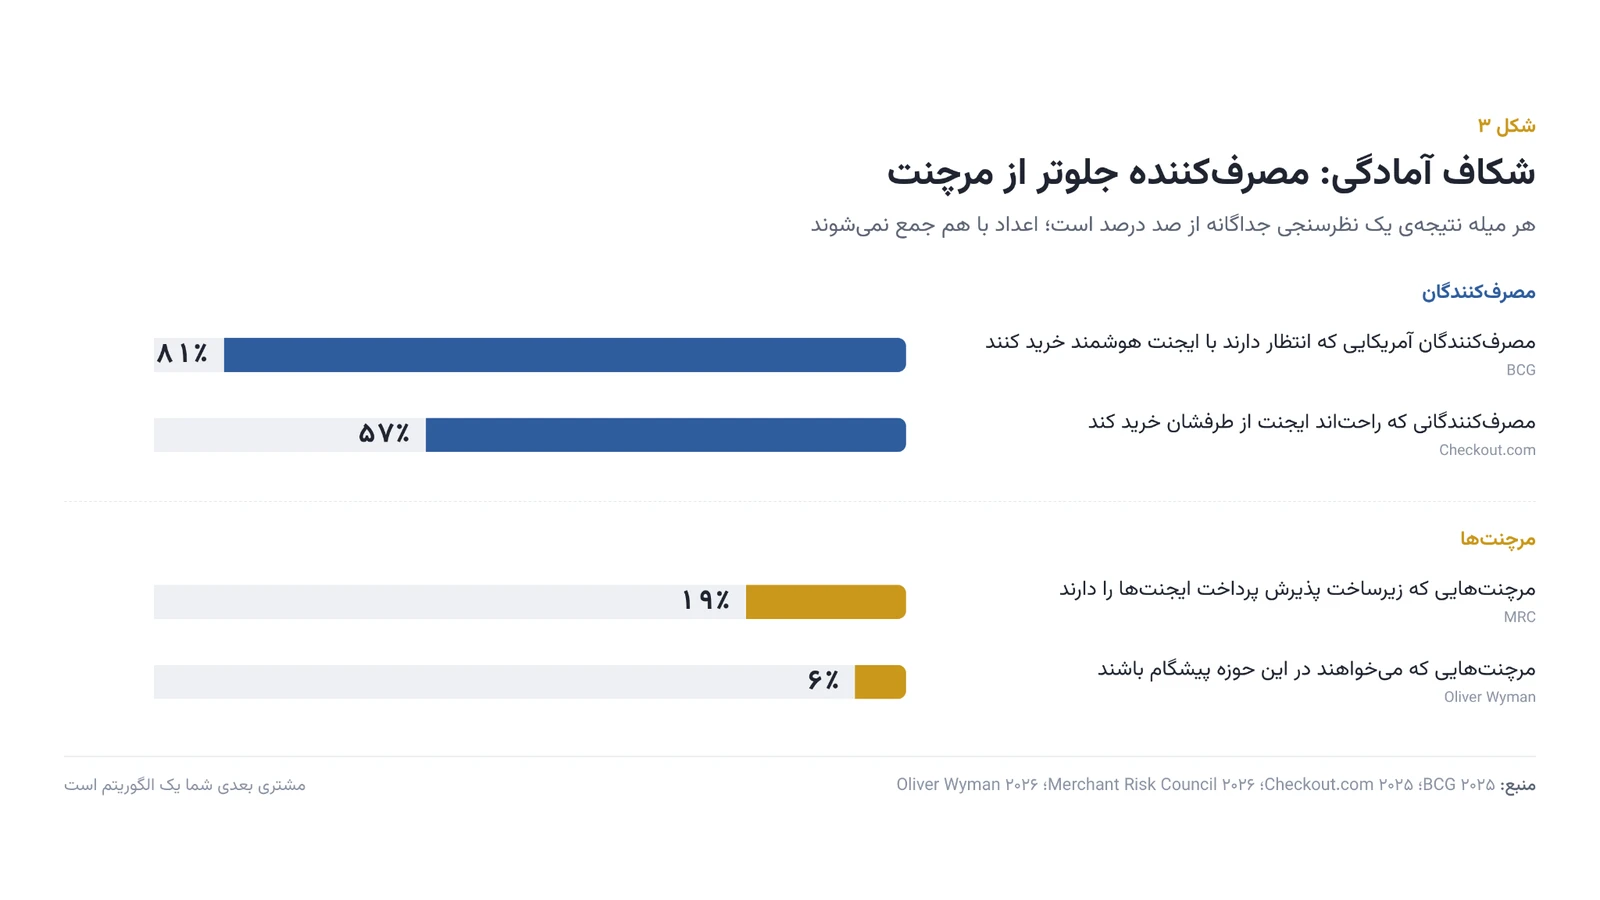
در مقابل این اشتیاق، آمادگی مرچنتها عقب مانده است. طبق گزارش ۲۰۲۶ شورای ریسک مرچنتها (MRC)، تنها ۱۹ درصد مرچنتها زیرساخت پذیرش پرداخت ایجنتمحور را دارند. بررسی الیور وایمن نیز نشان میدهد فقط ۶ درصد مرچنتها میخواهند در این حوزه پیشگام باشند و بیشتر آنها در حالت «صبر و مشاهده» قرار دارند.
زیرساخت: پنج لایهای که باید ساخته شود
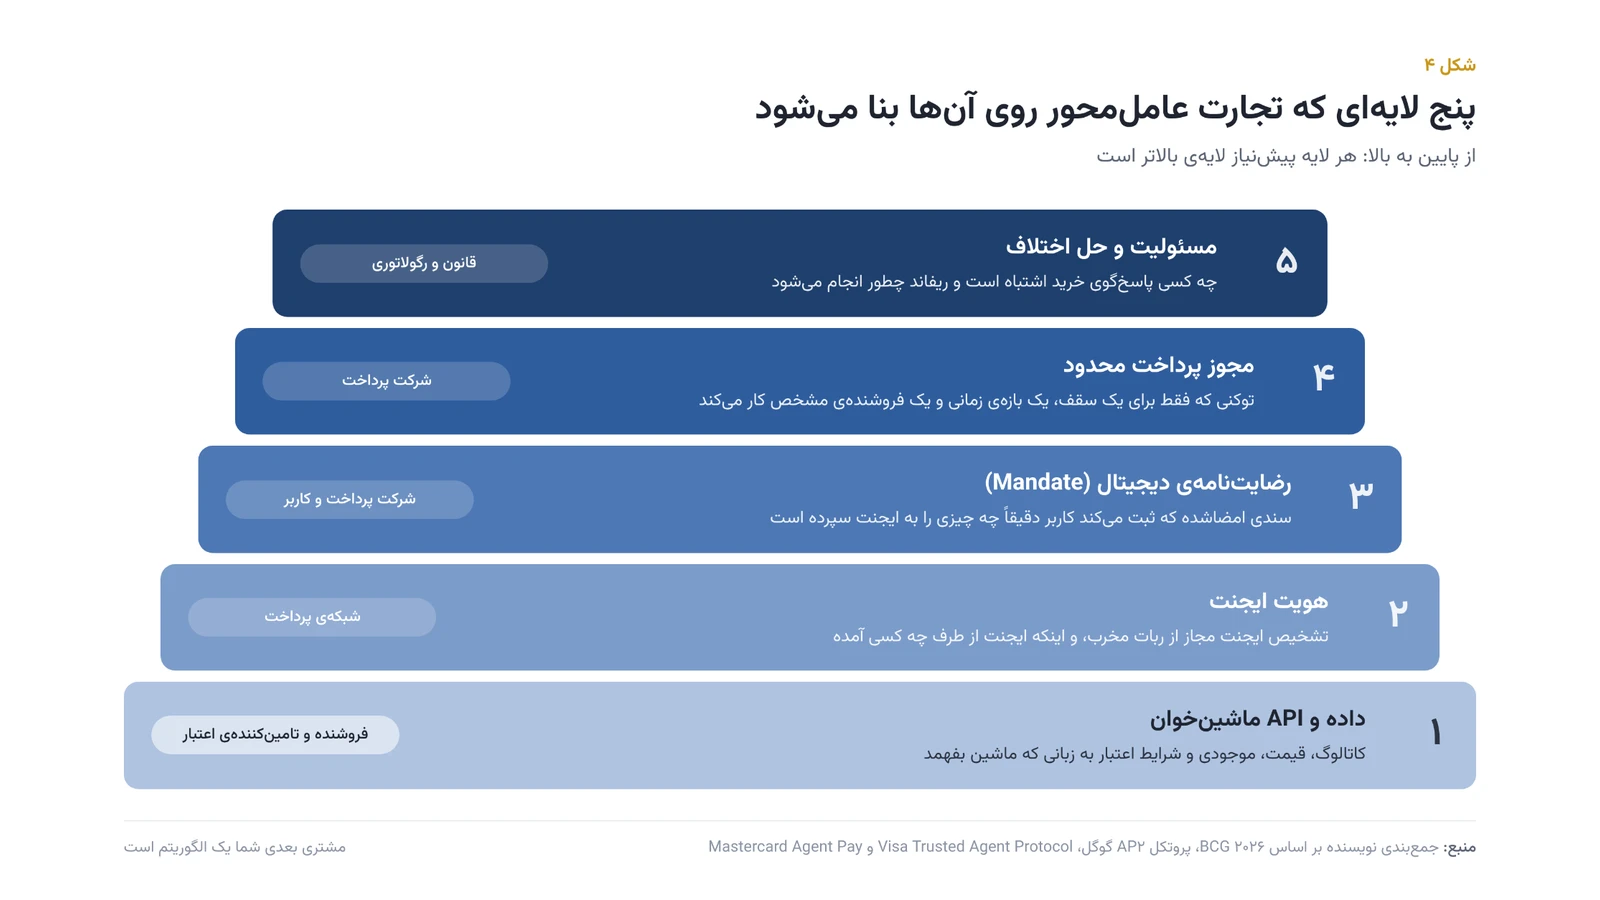
این که یک ایجنت بتواند از طرف انسان خرید کند، به یک لایه فناوری نیاز ندارد، به پنج لایه نیاز دارد. هر لایه پیشنیاز لایه بالاتر است:
۱- داده و API ماشینخوان. ایجنت صفحه وب را «نگاه» نمیکند، داده را «میخواند». فروشگاه باید کاتالوگ، قیمت، موجودی و زمان ارسال را از طریق رابط برنامهنویسی (API) ارائه کند. تامینکننده اعتبار هم باید شرایط اقساط، پیشپرداخت و مبلغ کل را به همین شکل ساختیافته در اختیار بگذارد.
۲- هویت ایجنت. امروز سیستمهای ضدتقلب هر ربات را مشکوک میدانند و جلویش را میگیرند. در تجارت عاملمحور باید بتوان ایجنت مجاز را از ربات مخرب تشخیص داد و دانست این ایجنت از طرف چه کسی آمده است. ویزا و مسترکارت دقیقاً همین لایه را با امضای دیجیتال ایجنتها ساختهاند.
۳- رضایتنامه دیجیتال (Mandate). کاربر باید بتواند بهطور دقیق و قابل اثبات ثبت کند چه چیزی را به ایجنت سپرده است. در پروتکل AP2 گوگل، این کار با دو سند امضاشده انجام میشود: «رضایتنامه قصد خرید» که محدوده اختیار ایجنت را تعیین میکند (مثلاً «لپتاپ تا ۴۰ میلیون تومان»)، و «رضایتنامه سبد خرید» که تایید نهایی کاربر روی کالا و قیمت مشخص است.
۴- مجوز پرداخت محدود. ایجنت نباید به کارت یا کیف پول کاربر دسترسی کامل داشته باشد. بهجای آن، توکنی دریافت میکند که فقط برای یک سقف مبلغ، یک بازه زمانی و یک فروشنده مشخص کار میکند و پس از استفاده باطل میشود. به همین دلیل رشد توکنیزاسیون، پیشنیاز فنی کل این تحول است.
۵- مسئولیت و حل اختلاف. حتی با چهار لایه قبلی، ممکن است ایجنت اشتباه کند. باید از پیش روشن باشد که مسئولیت با کیست و مرجوعی (ریفاند) چطور و تحت چه شرایطی انجام میشود. این لایه را دیگر فناوری نمیسازد، قانون میسازد.
وقتی ایجنت قسطی میخرد
برای اینکه این لایهها ملموس شوند، سناریوی یک خرید اعتباری را دنبال کنیم. یک مشتری میخواهد از یک پلتفرم فروش آنلاین، لپتاپ اقساطی بخرد و این کار را به دستیار هوشمندش میسپارد:
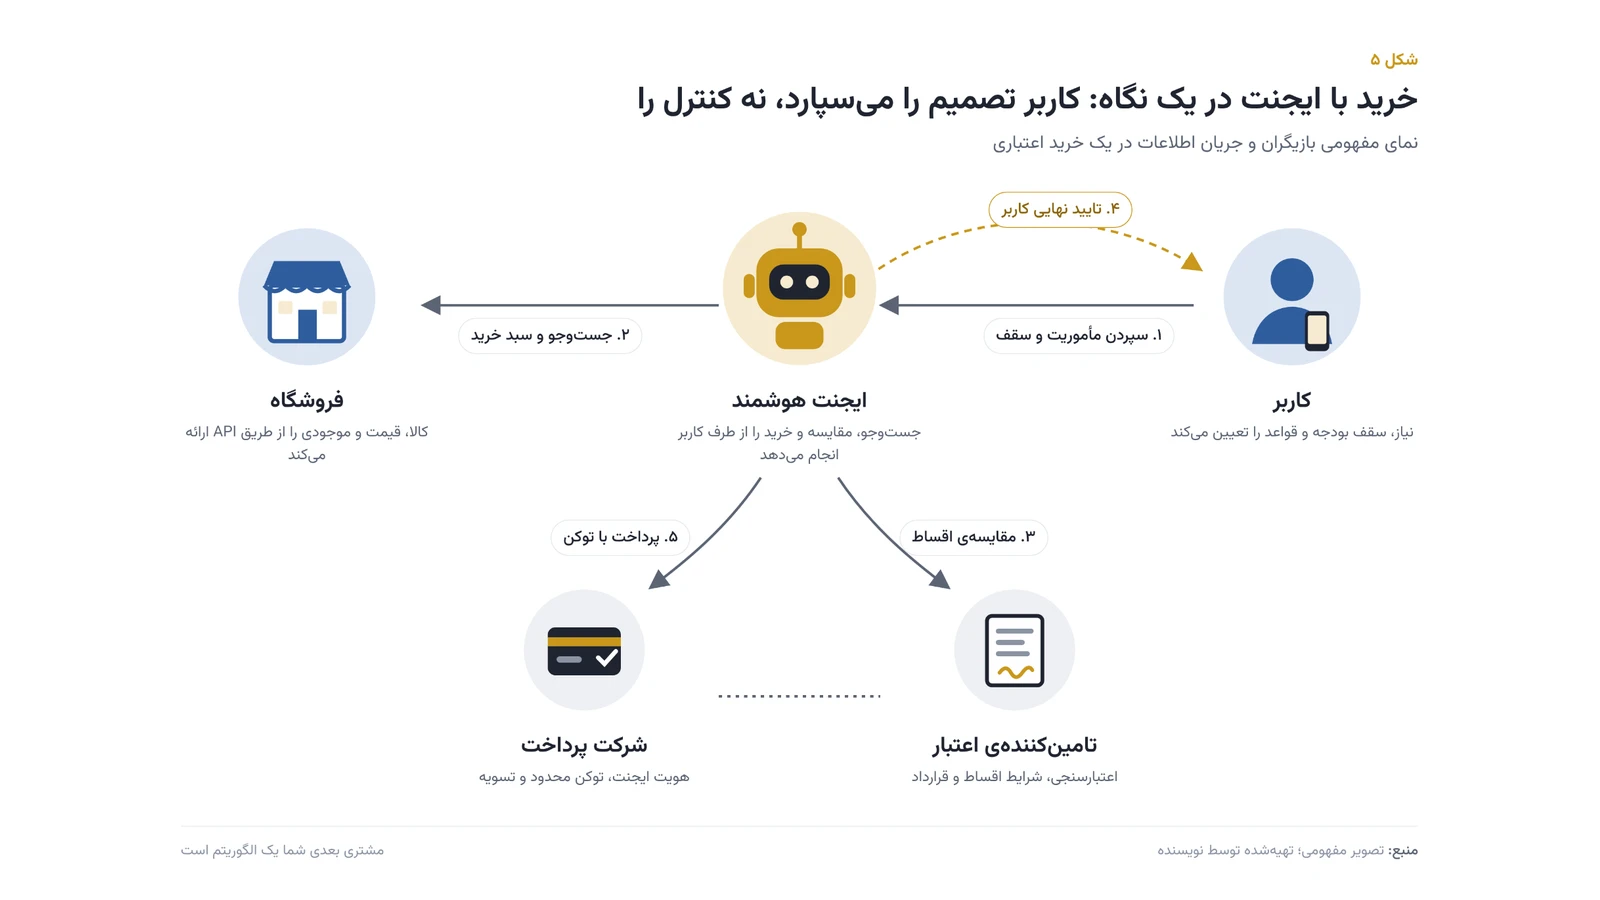
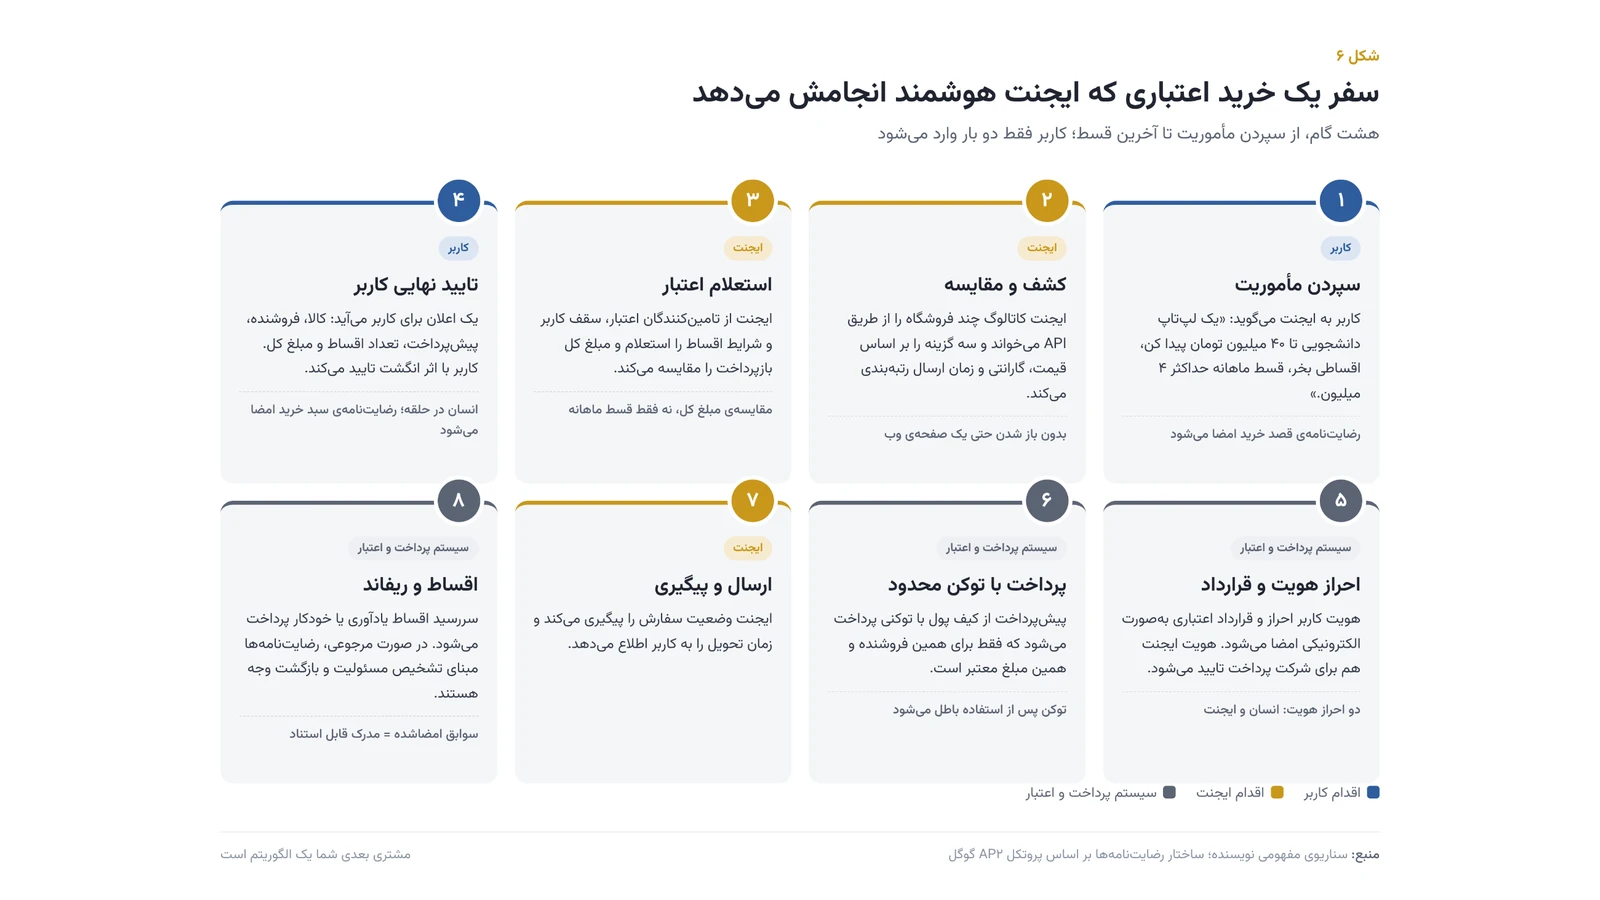
- سپردن مأموریت (کاربر). میگوید: «یک لپتاپ دانشجویی تا ۴۰ میلیون تومان پیدا کن، اقساطی بخر، قسط ماهانه حداکثر ۴ میلیون.» این جمله به رضایتنامه قصد خرید تبدیل و امضا میشود.
- کشف و مقایسه (ایجنت). ایجنت کاتالوگ چند فروشگاه را از طریق API میخواند و سه گزینه را بر اساس قیمت، گارانتی و زمان ارسال رتبهبندی میکند، بدون اینکه حتی یک صفحه وب باز شود.
- استعلام اعتبار (ایجنت). ایجنت از تامینکنندگان اعتبار، سقف کاربر و شرایط اقساط را استعلام میکند و مبلغ کل بازپرداخت را مقایسه میکند، نه فقط قسط ماهانه را.
- تأیید نهایی (کاربر). یک اعلان روی گوشی کاربر میآید: کالا، فروشنده، پیشپرداخت، تعداد اقساط و مبلغ کل. کاربر با اثر انگشت تایید میکند و رضایتنامه سبد خرید امضا میشود.
- احراز هویت و قرارداد (سیستم). هویت کاربر احراز و قرارداد اعتباری بهصورت الکترونیکی امضا میشود. همزمان، هویت ایجنت هم برای شرکت پرداخت تایید میشود. یعنی دو احراز هویت: انسان و ایجنت.
- پرداخت با توکن محدود (سیستم). پیشپرداخت از کیف پول با توکنی پرداخت میشود که فقط برای همین فروشنده و همین مبلغ معتبر است.
- ارسال و پیگیری (ایجنت). ایجنت وضعیت سفارش را دنبال میکند و زمان تحویل را به کاربر اطلاع میدهد.
- اقساط و ریفاند (سیستم). اقساط در سررسید یادآوری یا خودکار پرداخت میشود. اگر کالا مرجوع شود، رضایتنامههای امضاشده مبنای تشخیص این هستند که چه کسی چه چیزی را تایید کرده بود.
کلام آخر
سالهاست که در صنعت پرداخت و تجارت الکترونیک تلاش میکنیم تجربه خرید را برای کاربران سادهتر، روانتر و جذابتر کنیم. با کمک طراحی تجربه کاربری، قدرت تصویر و ظرافت چیدمان، مسیرهایی ساختهایم که تصمیمگیری را آسانتر و گاهی انتخاب کاربران را تحت تأثیر قرار میدهند. از رنگ یک دکمه تا جایگاه یک پیشنهاد و تصویری که توجه مخاطب را جلب میکند، همه جزئیاتی بودهاند که میتوانستند فاصله میان تردید و پرداخت را کوتاهتر کنند.
اما حالا با نوع تازهای از مشتری روبهرو هستیم؛ مشتریای که لزوماً زیبایی یک صفحه را نمیبیند و تحت تأثیر رنگ و چیدمان قرار نمیگیرد. ایجنت هوشمند بیش از ظاهر یک پیشنهاد، به اطلاعات، شرایط، اعتبار و تناسب آن با نیاز کاربر توجه میکند. در چنین بازاری، دیگر زیباتر نشان دادن یک پیشنهاد کافی نیست؛ باید ارزشی واقعی، شفاف و قابل اعتماد برای ارائه وجود داشته باشد.
این تحول به معنای کنار رفتن انسان نیست، بلکه جایگاه او را در فرایند خرید تغییر میدهد. انسان همچنان اهداف، اولویتها و حدود تصمیمگیری را تعیین میکند، اما بخشی از مسیر جستوجو، مقایسه و انتخاب را به ایجنت هوشمند خود میسپارد. در نتیجه، نقش ما نیز بهتدریج از طراحی تجربهای برای ترغیب مستقیم کاربران، به ساختن بستری برای تعامل مؤثر و قابل اعتماد میان انسان، ایجنت و کسبوکار تغییر خواهد کرد.
بازار ایران هنوز در آستانه این تحول قرار دارد و همین، فرصتی ارزشمند برای آیندهنگری است. فرصتی برای آنکه پیش از فراگیر شدن این تغییر، زیرساختها، استانداردها و قواعد تازه تجارت را شکل دهیم. آینده تنها متعلق به کسبوکارهایی نخواهد بود که بهتر دیده میشوند؛ بلکه متعلق به آنهایی است که حتی وقتی ظاهر و جلوههای بصری کنار میروند، همچنان دلیلی روشن و قانعکننده برای انتخاب شدن دارند.