آزاده سورانی، کارشناس ارشد توسعه محصول / تا امروز، مسیر پرداخت تقریباً همیشه با یک اقدام مستقیم از سوی شخص آغاز میشد؛ شخص محصول یا خدمت موردنظر خود را انتخاب و وارد درگاه پرداخت میشد، اطلاعات کارت یا حساب خودرا وارد میکرد و در نهایت دکمه پرداخت را میزد. اما این الگو در حال تغییر است.
هوش مصنوعی دیگر صرفاً ابزاری برای پیشنهاد دادن یا پاسخگویی نیست. نسل جدید سیستمهای هوش مصنوعی، موسوم به AI Agent یا «عامل هوشمند»، میتوانند منظور و نیت کاربر را بفهمند، گزینههای مختلف را بررسی و یک فرایند چندمرحلهای را برنامهریزی کنند و در چارچوب اختیاراتی که از پیش برای آنها تعریف شده است، اقدام کنند. به این ترتیب، فاصله میان «درخواست کاربر» تا «عملیات پرداخت»، روزبهروز کاهش مییابد.
در مدلهای Agentic / Agentic Paymen AI که دیگر صرفاً تئوری نیست؛ شرکتهایی مثل Visa از آزمایشهای واقعی پرداخت توسط Agentها صحبت میکنند و استانداردهایی مانند AP2، UCP، A2A و MCP در حال شکلگیری و ظهور هستند.
برای تصور این تحول، کافی است چنین درخواستی را در نظر بگیریم: «هزینه قبضهای ماهانهام را طوری پرداخت کن که هیچکدام دیرکرد نخورند و در عین حال از حسابی پرداخت شوند که کمترین هزینه و بهترین وضعیت نقدینگی را دارد.»
در این سناریو، کاربر دیگر تکتک قبضها را بررسی و پرداخت نمیکند. عامل هوشمند باید سررسید قبضها، موجودی حسابها، محدودیتهای پرداخت و شرایط از پیش تعیینشده را بررسی کرده، زمان مناسب را تشخیص و پس از کنترل سقف و مجوزهای لازم، پرداخت را انجام دهد.
اینجاست که مفهوم پرداختهای عاملی یا Agentic Payments واضح میشود. در این مدل، مسئله فقط خودکارسازی پرداخت نیست؛ بلکه «تصمیمگیری درباره نحوه پرداخت» هم به آن اضافه شده است.
از AI تا AI Agent
تفاوت میان یک دستیار هوشمند و یک عامل هوشمند را میتوان در یک جمله خلاصه کرد: AI Assistant کمک میکند به تصمیم گیری (تصمیم ساز است)؛ AI Agent تصمیم میگیرد و اقدام میکند.
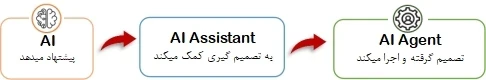
در پرداخت مبتنی بر عامل هوشمند، Agent یا همان عامل میتواند بر اساس هدف و محدودیتهایی که کاربر تعیین کرده، خرید یا پرداخت را نهایی کند.
یک دستیار هوشمند ممکن است بهترین فروشنده یا مناسبترین محصول را به کاربر معرفی کند، اما عامل هوشمند میتواند با توجه به هدف، محدودیت و مجوز خود، مرحله بعدی را نیز انجام دهد. بنابراین در پرداخت عاملی، نقش هوش مصنوعی از سطح «پیشنهاد» به سطح «اقدام» منتقل میشود.
وقتی تصمیمگیرنده برای پرداخت، انسان نیست.
همین جابهجایی ساده، پرسشهای مهمی را برای بانکها و شبکههای پرداخت ایجاد میکند. اگر تصمیمگیرنده دیگر مستقیماً خود انسان نباشد، بانک دقیقاً باید به چه چیزی اعتماد کند؟ به هویت مشتری، به دستگاهی که درخواست را ارسال کرده، یا به عاملی که از طرف مشتری اقدام میکند؟
ورود عاملهای هوشمند به صنعت پرداخت، حداقل چهار مسئله اساسی را برجسته میکند: هویت، رضایت، ریسک و اجرای پرداخت.
در موضوع هویت، بانک باید بداند درخواست واقعاً از طرف چه کسی صادر شده و عامل هوشمند با چه سطحی از اختیار در حال اقدام است.
در موضوع رضایت، باید مشخص شود که مجوز کاربر برای یک تراکنش خاص صادر شده یا اینکه عامل اجازه دارد در بازهای مشخص و تحت شرایط معین، بهصورت مستمر اقدام کند.
در موضوع ریسک و تقلب نیز سؤال پیچیدهتر میشود. اگر عامل هوشمند تصمیمی اشتباه بگیرد، اطلاعات نادرست دریافت کند یا مورد سوءاستفاده قرار گیرد، مسئولیت بر عهده چه کسی خواهد بود؟
در نهایت، زیرساخت پرداخت باید بتواند تراکنشهایی را مدیریت کند که «شروعکننده» و حتی «تصمیمگیرنده» آنها الزاماً یک انسان نیست. این مسئله، نقطه تلاقی رفتار احتمالی و تطبیقی هوش مصنوعی با الزامات قطعی، دقیق و قابلکنترل زیرساختهای پرداخت است.
یک نگاه سهلایه به پرداختهای عاملی
برای پاسخ به این پرسش ها و کنترل پیچیدگی ها، یک چارچوب مفهومی سه لایه ارائه میشود.
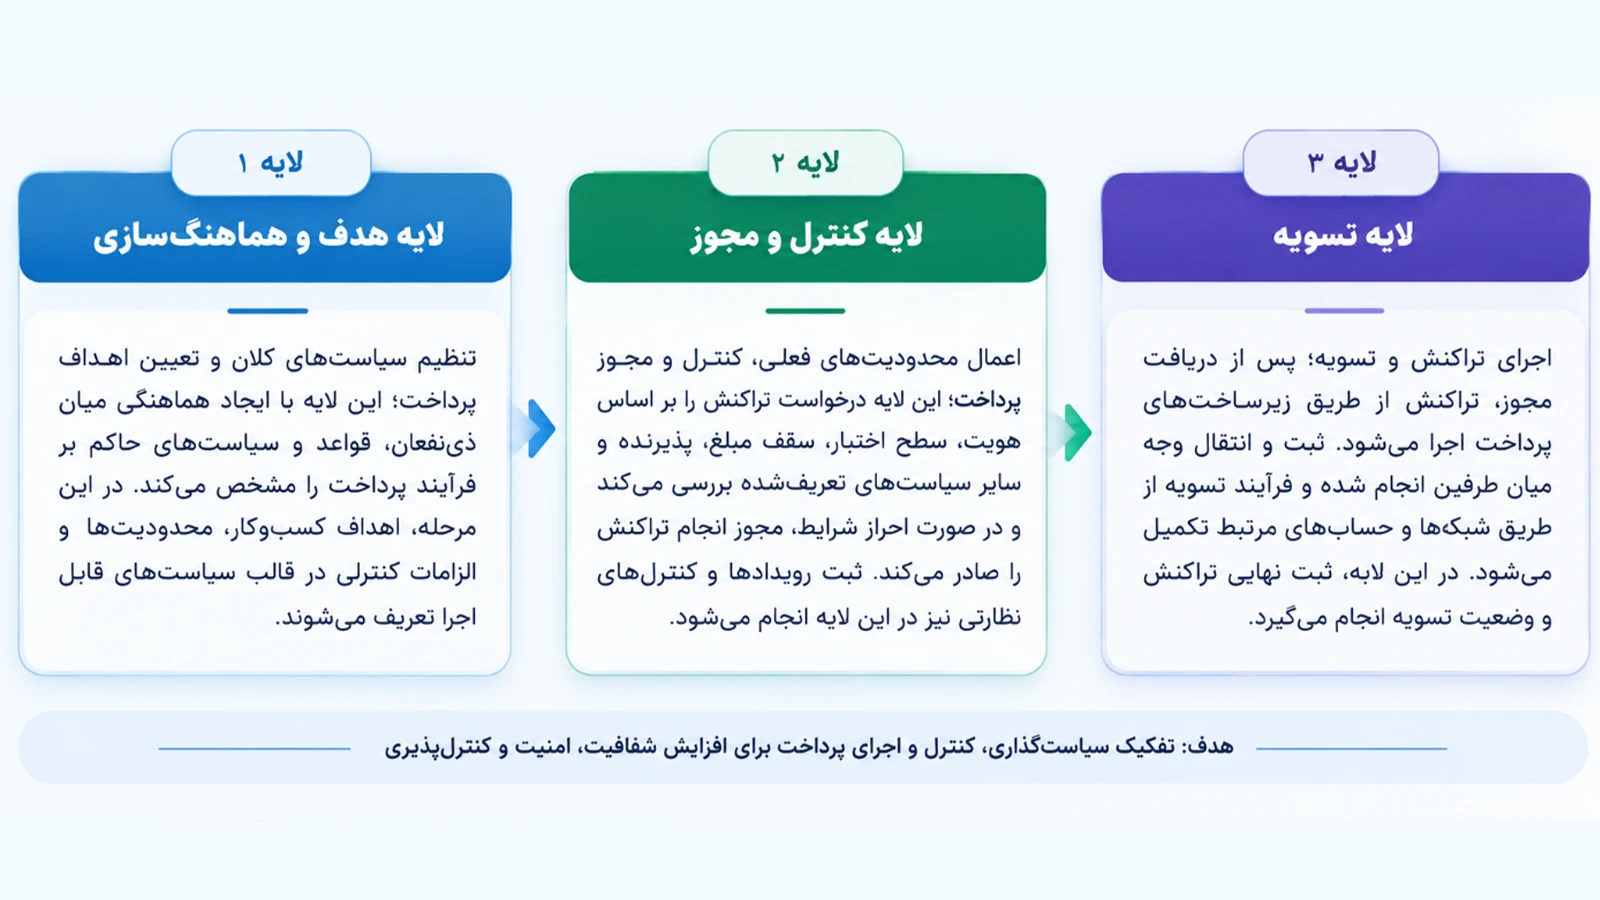
لایه اول: نیت و هماهنگسازی
در این لایه، هدف کاربر دریافت و تفسیر میشود. عامل تلاش میکند بفهمد کاربر دقیقاً چه میخواهد، چه محدودیتهایی دارد و برای رسیدن به آن هدف چه اقداماتی باید انجام شود. به بیان ساده، این همان جایی است که «درخواست انسانی» به «برنامه اقدام» تبدیل میشود.
لایه دوم: کنترل و مجوز
در این لایه، محدودیتها و سیاستهای کنترلی اعمال میشوند؛ هویت، سطح اختیار، سقف مبلغ، نوع پذیرنده، شرایط تراکنش و سایر سیاستهای تعریفشده بررسی میشوند و در صورت احراز شرایط، مجوز انجام تراکنش صادر میشود. این تفکیک اهمیت زیادی دارد؛ زیرا عامل هوشمند نباید صرفاً به دلیل داشتن توانایی تصمیمگیری، اختیار نامحدود برای خرجکردن منابع مالی داشته باشد.
لایه سوم: تسویه
در نهایت، تراکنش وارد زیرساختهای قطعی پرداخت و تسویه میشود. ثبت تراکنش، انتقال وجه و تکمیل وضعیت نهایی در این لایه انجام میشود؛ جایی که ثبات، قابلیت ردیابی و قطعیت عملیاتی اهمیت بیشتری از انعطافپذیری تصمیمگیری دارد.
این تفکیک سهلایهای یک نکته کلیدی را روشن میکند: هوش مصنوعی میتواند در بخش تصمیمگیری انعطافپذیر باشد، اما اجرای پرداخت باید همچنان تحت قواعد قطعی، قابلکنترل و قابلردیابی انجام شود.
فرصتی تازه برای بانکداری
پرداختهای عاملی فقط به معنای خودکارشدن چند تراکنش نیستند. اگر این فناوری بهدرستی طراحی و کنترل شود، میتواند بخشی از فرایندهای عملیاتی بانکها را نیز متحول کند.
شخصیسازی خدمات، کاهش بار شناختی مشتری، پیشنهاد و انتخاب هوشمند محصولات، پایش مستمر تراکنشها و کنترل انطباق در زمان واقعی، همگی از حوزههایی هستند که میتوانند تحت تأثیر عاملهای هوشمند قرار گیرند. همچنین ترکیب نظارت مستمر، قابلیت توضیح و مسیرهای حسابرسی میتواند به کاهش خطاهای انسانی و افزایش قابلیت ردیابی کمک کند.
در اینجا اما یک نکته نباید فراموش شود: عامل هوشمند صرفاً یک محصول نرمافزاری نیست؛ یک بازیگر جدید در معماری خدمات پرداخت است.
به همین دلیل، طراحی آن بدون توجه به حاکمیت، مسئولیت، امنیت، قابلیت حسابرسی و الزامات نظارتی میتواند ریسکهای جدیدی ایجاد کند. قابلیت ردیابی مجوز، عدم شفافیت در تصمیمگیری، حملات سایبری، رفتارهای هماهنگ عاملها و پرسشهای حقوقی درباره مسئولیت تصمیمها، از مهمترین چالشهای این مسیر هستند.
پرسش مهم برای ایران
در ایران نیز اگر پرداختهای عاملی به سمت استفاده عملی حرکت کنند، مسئله صرفاً اضافهکردن یک مدل هوش مصنوعی به اپلیکیشن بانکی نخواهد بود. مسئله اصلی، معماری و حاکمیت پرداخت است.
یک سناریوی قابل تصور میتواند چنین معماری داشته باشد:
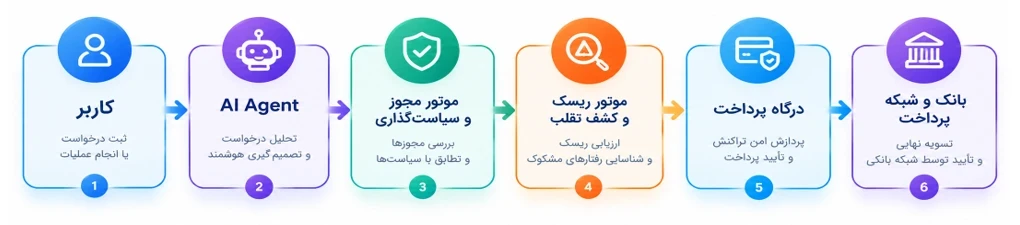
در چنین ساختاری، عامل هوشمند نباید مستقیماً و بدون محدودیت به منابع مالی دسترسی داشته باشد. سطح اختیار باید قابل تعریف، محدود و قابل لغو باشد؛ برای مثال، سقف مبلغ، نوع پذیرنده، تعداد تراکنش، بازه زمانی، نوع خدمت و موارد نیازمند تأیید انسانی میتواند بخشی از این کنترلها باشد. همچنین تمامی تصمیمها و اقدامات عامل باید در مسیرهای حسابرسی قابل بازسازی باشند.
در واقع، مسئله اصلی این نیست که «آیا هوش مصنوعی میتواند پرداخت کند؟»؛ فناوری به سمت پاسخ مثبت به این سؤال حرکت کرده است. سؤال مهمتر این است که هوش مصنوعی در چه چارچوبی، با چه سطحی از اختیار و تحت نظارت چه سازوکاری باید پرداخت کند؟
پایان عصر «کلیک برای پرداخت»؟
شاید در آینده نزدیک، تجربه پرداخت دیگر با یک دکمه آغاز نشود. ممکن است کاربر فقط هدف خود را بیان کند و بخش عمده مسیر، از جستوجو و مقایسه تا انتخاب و پرداخت، توسط عامل هوشمند انجام شود.
در چنین دنیایی، بانک، شرکت پرداخت و شبکه پرداخت دیگر صرفاً مجری یک دستور نیستند؛ بلکه باید زیرساختی فراهم کنند که در آن هویت، رضایت، اختیار، ریسک، تصمیمگیری و تسویه در یک معماری قابل اعتماد کنار هم قرار بگیرند.
بنابراین سؤال کلیدی آینده شاید دیگر این نباشد که: «چه کسی روی دکمه پرداخت کلیک میکند؟» بلکه سؤال اصلی این خواهد بود:
«چه کسی اختیار پرداخت را دارد و چگونه میتوان مطمئن شد که این اختیار درست، محدود، قابلردیابی و مطابق با اراده مشتری اعمال شده است؟»
ورود بانکداری به عصر پرداختهای عاملی، پیش از آنکه یک تغییر در رابط کاربری باشد، یک تغییر در مدل اعتماد، معماری پرداخت و حکمرانی خدمات بانکداری است.
منابع منتخب
Davidovic, S. & Tourpe, H. (2026). “How Agentic AI Will Reshape Payments.” IMF Notes 2026/004, April 24, 2026. DOI: 10.5089/9781513533308.068
Visa (2026). “Agentic Commerce: The expanded payments economy.” March 17, 2026.