تارا با تمرکز بر مدیریت زمان پرداخت، خرید اعتباری را بهعنوان ابزاری برای تنظیم جریان نقدی خانوار معرفی کرده است. در این مدل، کاربران پس از احراز هویت و اعتبارسنجی میتوانند متناسب با شرایط تأییدشده، از اعتبار دو قسطه تا سقف ۳۰ میلیون تومان یا اعتبار سه قسطه تا سقف ۵۰ میلیون تومان برای کاربران خوشحساب استفاده کنند؛ بدون پرداخت اولیه، سود و کارمزد.
به گزارش روابط عمومی تارا، بودجه ماهانه ممکن است روی کاغذ متعادل باشد، اما زمان خرید همیشه با زمان دریافت درآمد هماهنگ نیست. خرید یک وسیله ضروری، تهیه لوازم آموزشی یا چند هزینه همزمان خانوادگی میتواند پول در دسترس را برای بخشی از ماه کاهش دهد. در این شرایط، مدیریت مالی علاوه بر محاسبه مبلغ هزینهها، به تنظیم زمان پرداخت نیاز دارد.
خرید اعتباری یکی از ابزارهای این تنظیم است: کالا یا خدمت در زمان نیاز تهیه میشود و هزینه آن طبق برنامه مشخص در آینده پرداخت خواهد شد. اعتبار دو قسطه و سه قسطه تارا نیز با همین سازوکار، امکان خرید بدون پرداخت اولیه، سود و کارمزد را فراهم میکند.
خرید اعتباری چه تغییری در مدیریت مالی ایجاد میکند؟
خرید اعتباری، زمان تأمین نیاز را از زمان پرداخت کامل هزینه جدا میکند. این ویژگی به فرد اجازه میدهد خرید موردنیاز را انجام دهد و مبلغ آن را با درآمد دورههای بعد هماهنگ کند.
در ادبیات مالی، «جریان نقدی» به ورود و خروج پول در طول زمان اشاره دارد. برای یک خانواده، تاریخ دریافت حقوق، پرداخت اجاره، تسویه قبضها و خریدهای دورهای، اجزای این جریان هستند. حتی اگر مجموع درآمد ماهانه هزینهها را پوشش دهد، تمرکز چند پرداخت در یک بازه کوتاه میتواند مدیریت پول در دسترس را دشوار کند.
کاربرد خرید اعتباری در بودجه خانوار
یک؛ هماهنگکردن خرید با زمان دریافت درآمد: بعضی نیازها در فاصله میان دو پرداخت حقوق ایجاد میشوند. خرید اعتباری میتواند امکان تأمین آنها را فراهم کند و پرداخت را به دورههای بعد منتقل کند. کاربر از ابتدا باید تاریخ سررسیدها را در تقویم مالی خود قرار دهد.
دو؛ حفظ بخشی از پول در دسترس: پرداخت اقساطی میتواند مانع خروج یکجای مبلغ خرید شود و بخشی از پول را برای سایر پرداختها در دسترس نگه دارد. البته این پول باید همراه با تعهد اقساط دیده شود؛ مبلغی که امروز پرداخت نشده، در برنامه آینده قرار میگیرد.
در هر کاربرد، اعتبار زمانی مفید است که همراه با تصویر روشنی از هزینه و زمان تسویه استفاده شود.
یک مثال؛ انتخاب تعداد اقساط چگونه به بودجه مربوط میشود؟
فرض کنید خانوادهای برای خرید یک وسیله ضروری، ۹ میلیون تومان هزینه در نظر گرفته است. پس از محاسبه درآمد، مخارج ضروری، اقساط قبلی و مبلغ کنارگذاشتهشده برای هزینههای پیشبینینشده، ماهانه ۳ میلیون تومان برای پرداخت خرید جدید دارد.
در این مثال فرضی، اگر مبلغ خرید بدون هزینه اضافی و در اقساط مساوی تقسیم شود، نتیجه چنین است:
روشهای پرداخت
| روش | تعداد پرداخت | مبلغ هر پرداخت |
|---|---|---|
| نقدی | یک پرداخت | ۹ میلیون تومان |
| دو قسط مساوی | دو پرداخت | ۴٫۵ میلیون تومان |
| سه قسط مساوی | سه پرداخت | ۳ میلیون تومان |
سه پرداخت در این مثال با ظرفیت محاسبهشده خانواده هماهنگ است. این محاسبه، تضمین دریافت یک طرح اعتباری نیست؛ نشان میدهد انتخاب روش پرداخت باید به بودجه متصل باشد. دسترسی به طرح، مبلغ تأییدشده و تاریخ سررسیدها نیز باید بررسی شوند.
خرید اعتباری با تارا چه امکاناتی دارد؟
تارا، اعتبار دو قسطه تا سقف ۳۰ میلیون تومان و اعتبار سه قسطه تا سقف ۵۰ میلیون تومان برای کاربران خوشحساب ارائه میدهد. مبلغ قابل دریافت هر فرد پس از بررسی شرایط و تأیید درخواست مشخص میشود.
هر دو خدمت، بدون پرداخت اولیه، سود و کارمزد هستند. در اعتبار دو قسطه، بازپرداخت هر خرید از یک ماه بعد آغاز میشود. در اعتبار سه قسطه، هزینه خرید در سه قسط و در ابتدای هر ماه پرداخت خواهد شد.
این ویژگیها امکان میدهند کاربر خرید را بدون پرداخت در لحظه انجام دهد و هزینه را در برنامه مالی آینده قرار دهد. پیش از تأیید خرید، مبلغ اعتبار فعال و سررسیدهای مربوط به حساب باید بررسی شوند.
اعتبار دو قسطه و سه قسطه تارا، خدمات مشخصی با شرایط خود هستند؛ نباید شرایط آنها را به سایر محصولات مالی، مانند وام، تعمیم داد.
23 هزار فروشگاه برای خرید حضوری و آنلاین
کاربرد اعتبار به محل استفاده آن وابسته است. کاربر باید بتواند فروشگاهی متناسب با نیاز، موقعیت و شیوه خرید خود پیدا کند. شبکه تارا شامل بیش از ۲۳ هزار واحد پذیرنده حضوری و آنلاین در سراسر کشور است.
این شبکه، امکان بررسی گزینههای متنوع برای خرید کالا و خدمات را فراهم میکند. کاربری که ترجیح میدهد کالا را از نزدیک ببیند، میتواند پذیرندگان حضوری را جستوجو کند. برای خرید اینترنتی نیز فروشگاههای آنلاین طرف قرارداد در دسترساند.
بخش «فروشگاهها» در اپ، نقطه شروع انتخاب پذیرنده است. بررسی شهر، نوع خرید و شرایط فروشگاه کمک میکند کاربر پیش از انتخاب کالا، مسیر استفاده از اعتبار را بشناسد.
مراحل دریافت و استفاده از اعتبار تارا
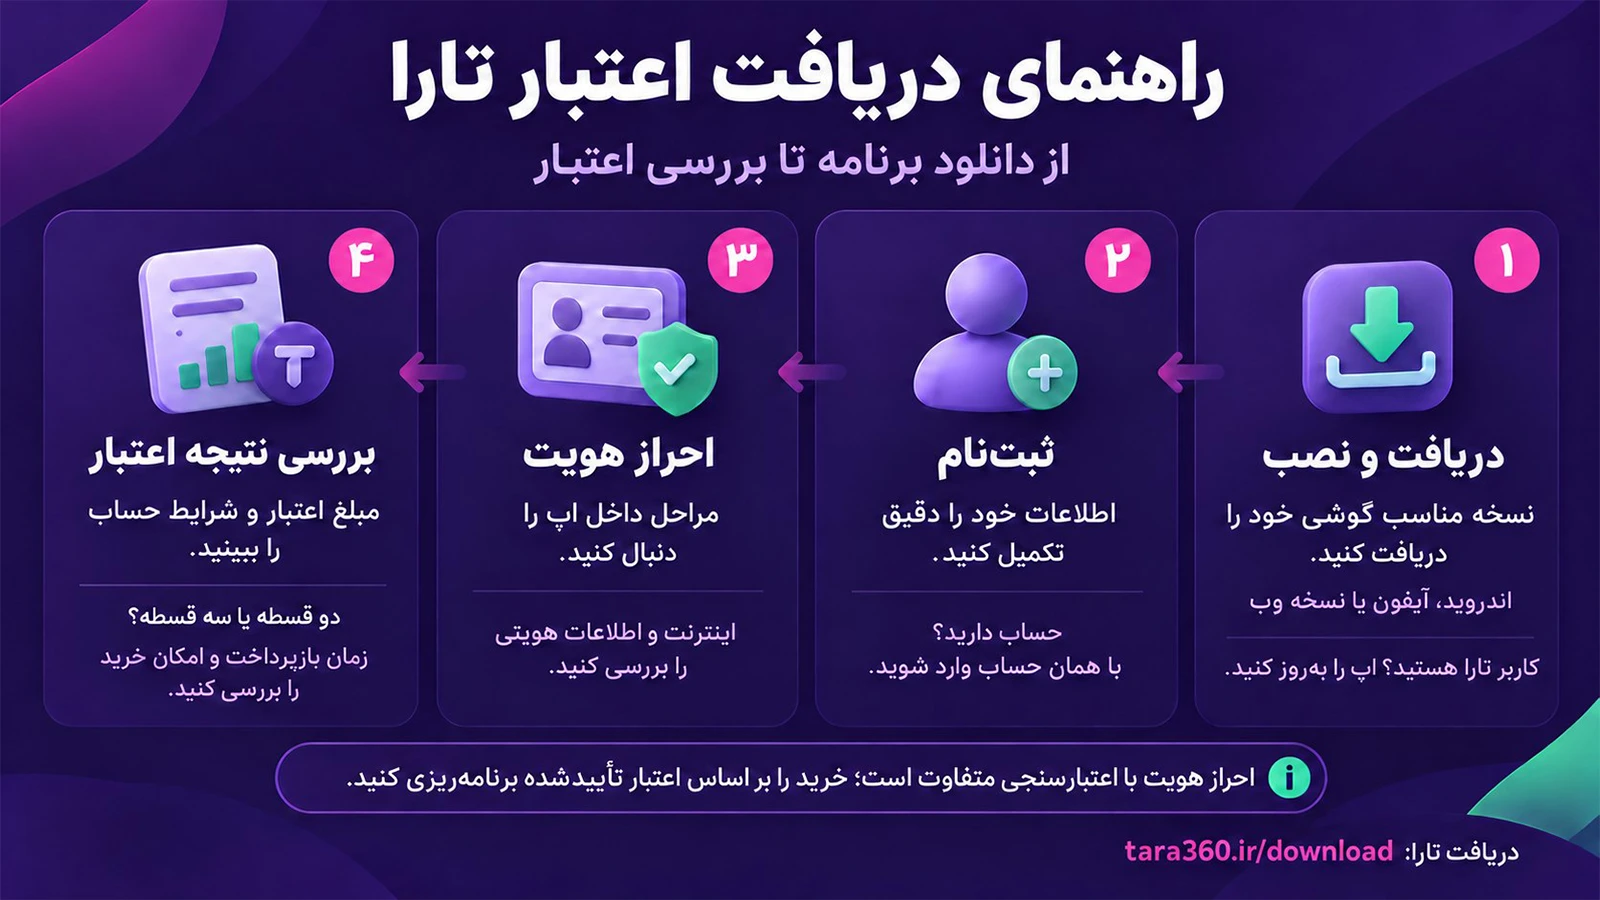
دریافت اعتبار از ثبتنام تا خرید، چند مرحله اصلی دارد:
- دریافت برنامه: کاربر از صفحه دانلود تارا، نسخه مناسب دستگاه یا گزینه دسترسی به نسخه وب را انتخاب میکند.
- تکمیل اطلاعات: ثبتنام یا ورود به حساب انجام میشود و اطلاعات موردنیاز ارائه میشود. شماره موبایل و کارت ملی هوشمند برای شروع مراحل لازم هستند.
- احراز هویت: کاربر راهنمای نمایشدادهشده در اپ را دنبال میکند تا هویت او بررسی شود.
- اعتبارسنجی: شرایط دریافت اعتبار ارزیابی میشود و نتیجه درخواست مشخص خواهد شد.
- بررسی و خرید: پس از تأیید، کاربر مبلغ قابل استفاده، شرایط پرداخت و پذیرنده مناسب را بررسی میکند و خرید انجام میدهد.
در خرید حضوری، پرداخت با تارا به صندوقدار اعلام و مراحل مربوط دنبال میشود. در خرید آنلاین، کاربر گزینه تارا را در پرداخت فروشگاه انتخاب میکند و فرایند تأیید را انجام میدهد.
اعتبار وقتی ارزشمند است که به برنامه مالی متصل شود
خرید اعتباری، ابزاری برای تنظیم زمان پرداخت و تأمین نیاز در زمان مناسب است. ارزش آن در مدیریت مالی، از هماهنگی مبلغ اقساط با درآمد و هزینههای آینده به دست میآید. ثبت سررسیدها و بررسی مجموع تعهدات، این هماهنگی را عملی میکند.
خرید اعتباری با تارا، با امکان پرداخت دو یا سه قسطه، نبود پرداخت اولیه، سود و کارمزد و دسترسی به پذیرندگان حضوری و آنلاین، یکی از گزینههای این برنامهریزی است. متقاضیان میتوانند مراحل بررسی اعتبار را آغاز کنند و پس از تأیید، خرید را براساس نیاز و ظرفیت پرداخت خود انجام دهند.