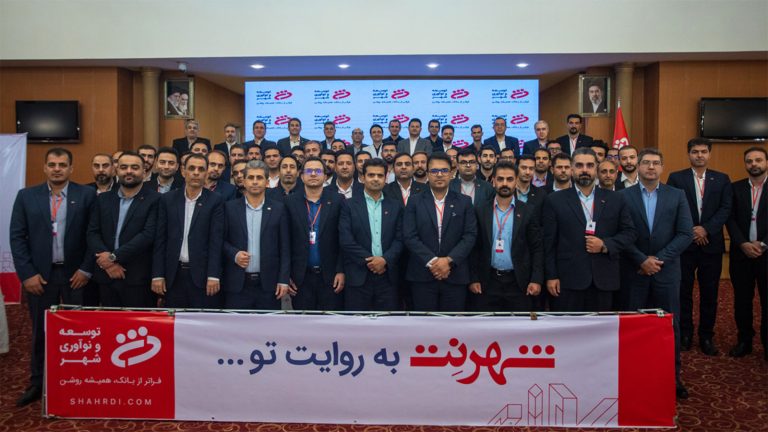
شرکت توسعه و نوآوری شهر، بازوی نرمافزاری بانک شهر و متولی توسعه شبکه شهرنتهاست. شهرنتها نیز در حال عبور از تعریف سنتی یک کانال ارائه خدمات بانکی هستند و بهتدریج به سمت تبدیلشدن به نقاط تماس چندمنظوره مالی یا همان سوپرمارکت مالی حرکت میکنند تا به مراکزی دسترسپذیر برای ارائه خدمات فیجیتال مالی تبدیل شوند. در همین زمینه، علی نجفی، عضو هیئتمدیره شرکت توسعه و نوآوری شهر در گفتوگو با راه پرداخت درباره مأموریت این شرکت، آینده شهرنتها، اهمیت جذب منابع و برنامههای توسعهای این شبکه توضیح داده است.
او با اشاره به این که شرکت توسعه و نوآوری شهر را باید یکی از بازوهای مهم بانک شهر در حوزه فناوری، نرمافزار و توسعه خدمات نوین دانست، گفت: «مأموریت ما صرفا تولید یا نگهداری نرمافزار نیست، بلکه تلاش میکنیم فناوری را در خدمت توسعه کسبوکار و خلق ارزش برای بانک و مشتریان آن قرار دهیم.»
نجفی افزود: «امروز بانکداری بدون فناوری عملا معنای خود را از دست داده است. بنابراین یک شرکت فناور بانکی باید بتواند در کنار شناخت دقیق نیازهای بانک، تغییرات رفتار مشتری و روندهای جدید بازار را نیز رصد کند و راهکارهایی ارائه دهد که به افزایش بهرهوری، بهبود تجربه مشتری و توسعه درآمدهای بانک کمک کند. از این منظر، شرکت توسعه و نوآوری شهر خودش را بخشی از زنجیره ارزش بانک شهر میداند، نه صرفا یک شرکت خدماتدهنده فناوری.»
شهرنت، فراتر از ارائهدهنده خدمات بانکی
عضو هیئتمدیره شرکت توسعه و نوآوری شهر با اشاره به برنامههای پیش رو برای توسعه خدمات مالی در پیشخوانهای شهرنت، اظهار کرد: «شهرنت را میتوان یک کانال مهم ارتباطی و کسبوکاری بانک شهر دانست که ظرفیت آن بسیار فراتر از ارائه چند خدمت بانکی است. مزیت مهم شهرنت این است که برخلاف بسیاری از کانالهای کاملا دیجیتال، یک حضور فیزیکی در نقاط مختلف شهر دارد و میتواند تجربه فیزیکی و دیجیتال مشتری را به یکدیگر متصل کند. به همین دلیل، آینده شهرنت را در مدلهای فیجیتال میبینیم، یعنی جایی که مشتری بتواند خدمات مالی دیجیتال را در بستر فیزیکی شهرنتها و با کمک و راهنمایی راهبران این شهرنتها دریافت کند. »
نجفی تأکید کرد: «هدف ما این است که شهرنتها به مرور به نقاطی تبدیل شوند که مشتری بتواند علاوه بر خدمات بانکی و دریافت کارت هدیه، طیف متنوعتری از خدمات مالی را از طریق شهرنت دریافت کند.»
او با اشاره به اینکه خدمات حوزه سرمایهگذاری، بیمه، خدمات مرتبط با طلا و سایر محصولات مالی از جمله حوزههایی هستند که میتوانند در این مسیر مورد توجه قرار بگیرند و در یک سال گذشته نیز بخشی از این سرویسها به شهرنتها اضافه شدهاند، گفت: «جذب منابع یکی از موضوعات مهم در مدل اقتصادی شهرنتهاست. اگر شهرنت صرفاً محلی برای انجام تراکنش و ارائه خدمات باشد، بخش مهمی از ظرفیت اقتصادی آن نادیده گرفته میشود. شهرنت از این نظر یک مزیت جدی دارد، چون در نقطه تماس با مشتری قرار گرفته و در ساعات کاری بیشتر و روزهای تعطیل به مردم خدماترسانی میکند.»
افزایش تعاملات بانکها با اکوسیستم فینتک
عضو هیئتمدیره شرکت توسعه و نوآوری شهر با بیان این که بانکداری آینده، بانکداری جزیرهای نیست و بانکها باید بتوانند در یک اکوسیستم بزرگتر با شرکتهای حوزه فناوری، فینتکها، شرکتهای بیمه، سرمایهگذاری و سایر ارائهدهندگان خدمات مالی تعامل کنند، اظهار کرد: «شرکت توسعه و نوآوری شهر در حال آماده کردن زیرساخت و بستر لازم برای چنین تعاملاتی است. در واقع، فناوری زمانی ارزش واقعی خود را نشان میدهد که بتواند امکان اتصال سرویسها را فراهم کند و تجربه مشتری را یکپارچهتر سازد.»
بخوانید: شهرنت در جهان
نجفی افزود: «تصور من این است که در آینده، ارزش شبکههای فیزیکی هوشمند بانکی و مالی بیشتر خواهد شد. دیجیتالیشدن به این معنا نیست که نقاط فیزیکی حذف شوند. بسیاری از خدمات مالی به اعتماد، تعامل و دسترسی نیاز دارند. مسئله این است که نقطه فیزیکی باید شکل جدیدی پیدا کند.»
او در پایان تأکید کرد: «بانک شهر برای حرکت در مسیر بانکداری نوین به زیرساخت فناوری، محصولات جدید، کانالهای نوین ارتباط با مشتری و مدلهای تازه کسبوکار نیاز دارد. شرکت توسعه و نوآوری شهر باید بتواند در همه این حوزهها نقش فعال داشته باشد.»