در سیبوس ۲۰۲۶، کمتر کسی درباره این بحث میکرد که هوش مصنوعی، توکنیزاسیون یا پرداختهای آنی «آینده» صنعت مالی هستند؛ بحث اصلی یک مرحله جلوتر رفته بود. بانکها، بانکهای مرکزی و شرکتهای زیرساختی حالا درگیر ایناند که این فناوریها چگونه وارد عملیات روزمره شوند، با شبکههای موجود کار کنند و در مقیاس بزرگ قابل کنترل بمانند. از عاملهای هوشمندی که قرار است معامله انجام دهند تا شکلهای تازه پول و شبکههایی که باید شبانهروزی به هم متصل باشند، یک پرسش بارها در سیبوس تکرار شد: وقتی مرحله آزمایش تمام میشود، چه چیزی اجرای این فناوریها را در نظام مالی واقعی ممکن میکند؟
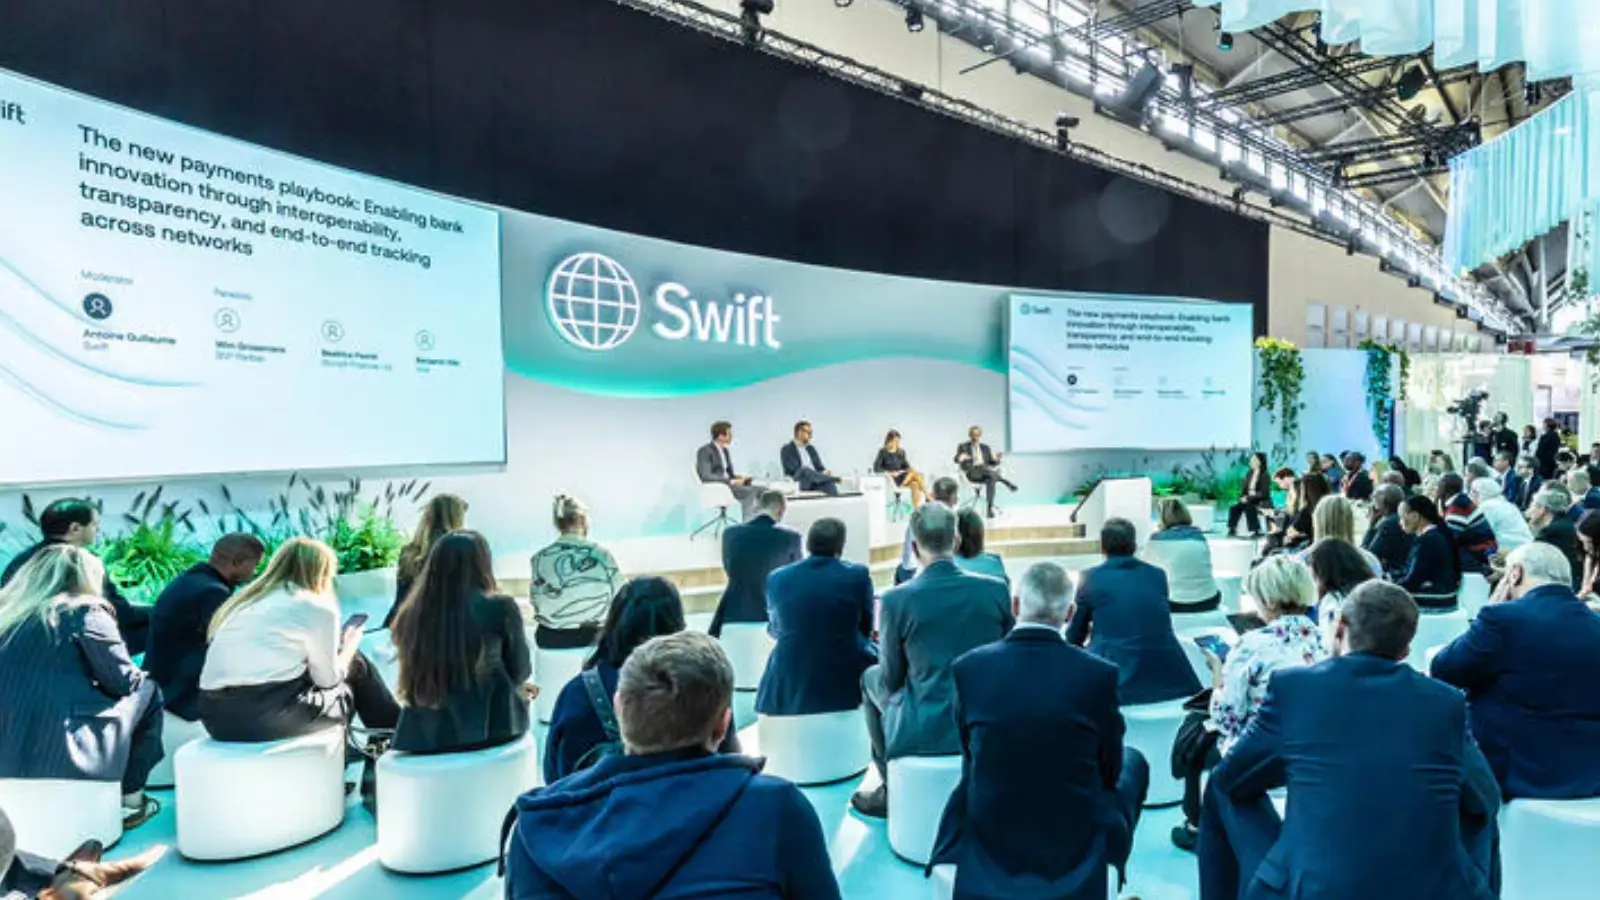
سیبوس ۲۰۲۶ از ۲۸ سپتامبر تا اول اکتبر در میامی برگزار شد. برنامه رسمی رویداد بیش از ۲۵۰ نشست و بیش از ۵۰۰ سخنران داشت و پرداخت، اوراق بهادار، بازار ارز، تجارت، داراییهای دیجیتال، مقررات و هوش مصنوعی را پوشش میداد. موضوع رسمی این دوره نیز «خدمات مالی دیجیتال برای اقتصادهای مبتنی بر هوش مصنوعی» بود.
سوئیفت در سیبوس ۲۰۲۶ اعلام کرد چارچوب جدید پرداخت مصرفکننده این شرکت توانسته زمان انجام برخی پرداختهای فرامرزی را به چند ثانیه کاهش دهد. بر اساس اعلام سوئیفت، انتقال پول از ترکیه به اسپانیا در ۱۵ ثانیه، از استرالیا به هند در ۳۷ ثانیه و از برزیل به آمریکا در یک دقیقه انجام شده است. این شرکت اعلام کرده هدف این چارچوب، نزدیککردن تجربه پرداختهای بینالمللی به تجربه پرداختهای داخلی از نظر سرعت، شفافیت و پیشبینیپذیری است.
مرور برنامه چهارروزه و بحثهایی که بانکها، بانکهای مرکزی و شرکتهای فناوری به سیبوس آوردند، چند موضوع را مرتباً به هم وصل میکند: هوش مصنوعی باید از محیط آزمایشی وارد عملیات بانک شود، پول توکنیزهشده باید بیرون از یک شبکه بسته قابل استفاده باشد، پرداخت سریع بدون حل مرحله نهایی و نقدینگی کافی ناقص میماند و شکلهای مختلف پول و شبکههای پرداخت باید راهی برای کارکردن در کنار یکدیگر پیدا کنند.
بخوانید: کنفرانس Sibos؛ رویداد جهانی سالانه خدمات مالی سوئیفت برگزار شد
در چنین فضایی، مسابقه بر سر ساختن یک فناوری تازه بهتنهایی نیست. استاندارد، اتصال شبکهها، نقدینگی، کنترل ریسک و اعتماد بخش بزرگی از بحث را به خود اختصاص دادهاند.
هوش مصنوعی قرار است از پاسخدادن به انجامدادن برسد
حضور هوش مصنوعی در سیبوس ۲۰۲۶ فقط به سخنرانی درباره افزایش بهرهوری یا استفاده از مدلهای زبانی محدود نبود. در برنامه رویداد از استفاده AI در بررسی پرداختها، KYC و مبارزه با جرایم مالی تا تحلیل دادههای بانکی، عملیات تجاری و پرداختهای عاملمحور صحبت شد. عنوان نشستهایی مانند «اجرای کنترلشده هوش مصنوعی در بررسی پرداختها» نیز به همان مسئلهای میرسید که بانکها حالا با آن روبهرو هستند: چگونه AI را از محیط آزمایشی وارد فرایندی کنند که با پول، مشتری و الزامات نظارتی سروکار دارد.
یکی از مفاهیم پررنگ این دوره هوش مصنوعی عاملمحور (Agentic AI) بود؛ مدلی که در آن سیستم فقط پاسخ یا توصیه تولید نمیکند و میتواند برای رسیدن به یک هدف، مجموعهای از اقدامات را نیز انجام دهد.
ورود این مدل به پرداخت، مسئله را حساستر میکند. اگر یک عامل هوشمند بتواند از طرف یک فرد یا شرکت تراکنش آغاز کند، باید معلوم باشد چه میزان اختیار دارد، هویت و مجوز آن چگونه تأیید میشود، چه کسی مسئول تصمیم اشتباه است و در چه شرایطی انسان باید دوباره وارد فرایند شود.
این پرسشها فاصله زیادی با کاربردهای سادهتر AI در بانکداری دارند. چتبات بانکی ممکن است اطلاعات یک تراکنش را برای مشتری توضیح دهد، اما عاملی که اجازه جابهجایی پول دارد وارد لایه دیگری از ریسک و مسئولیت میشود. به همین دلیل، بخشی از بحث AI در سیبوس مستقیماً با موضوعاتی مانند حاکمیت، کنترل، هویت و قابلیت حسابرسی گره خورده بود.
مرحله بعد استفاده از AI در بانکداری احتمالاً با تعداد مدلها و پروژههای آزمایشی سنجیده نمیشود. معیار سختتر این است که چند مورد از این کاربردها میتوانند وارد عملیات واقعی شوند و در همان محیط، کنترلپذیر و قابل حسابرسی باقی بمانند.
توکنیزاسیون از «آیا کار میکند؟» به «چطور مقیاس میگیرد؟» رسیده است
توکنیزاسیون نیز در سیبوس دیگر فقط بهعنوان یک فناوری آزمایشی مطرح نبود. برنامه رسمی رویداد نشستهایی درباره انتقال پروژههای دارایی دیجیتال از پایلوت به پلتفرم، سپردههای توکنیزهشده و شکل آینده پول داشت؛ موضوعاتی که بیشتر به کاربرد و مقیاس مربوط بودند تا اثبات امکان فنی.
سوئیفت نیز چند ماه پیش از سیبوس اعلام کرده بود دفترکل مبتنی بر بلاکچین این شرکت برای استفاده اولیه آماده شده و ۱۷ بانک از شش قاره برای اجرای آزمایشی تراکنشهای واقعی با سپردههای توکنیزهشده آماده میشوند. هدف این زیرساخت، فراهمکردن امکان انتقال پول در تمام ساعات شبانهروز و بهبود مدیریت نقدینگی اعلام شده است. دارایی و منابع مالی همچنان در کنترل بانکها باقی میماند و تسویه نهایی نیز از طریق زیرساختهای موجود انجام میشود.
این جزئیات مهم است؛ زیرا برخلاف روایتهایی که توکنیزاسیون را جایگزینی کامل برای زیرساخت مالی فعلی میبینند، بخش مهمی از پروژههای بانکی در حال ساخت پل میان زیرساخت جدید و سامانههای موجود است.
بانک مرکزی اروپا نیز در برنامه خود در سیبوس روی همین مسئله متمرکز بود. موضوعاتی مانند اتصال پول توکنیزهشده به سامانههای فعلی، سازگاری با ISO 20022 و تعریف استاندارد برای توکنها و چرخه عمر آنها در نشستهای ECB مطرح شد. از نگاه این نهاد، پراکندگی میان مدلها و زیرساختهای مختلف یکی از موانع گسترش کاربرد پول توکنیزهشده است.
موضوع فقط فنی نیست. اگر یک سپرده بانکی در قالب توکن منتشر شود اما نتوان آن را خارج از شبکه همان بانک یا پلتفرم استفاده کرد، بخش بزرگی از مزیت وعدهدادهشده از بین میرود. مقیاس زمانی شکل میگیرد که شبکهها بتوانند یکدیگر را بفهمند، دارایی میان آنها حرکت کند و قواعد حقوقی و عملیاتی تراکنش نیز روشن باشد.
آینده پول احتمالاً یک برنده واحد ندارد
سیبوس همزمان میزبان بحث درباره سپردههای توکنیزهشده، استیبلکوینها، ارزهای دیجیتال بانک مرکزی و پول بانکی موجود بود. کنار هم قرارگرفتن این گزینهها یک پرسش قدیمی را به شکل تازهای برگردانده است: پولی که در اقتصاد دیجیتال جابهجا میشود قرار است چه شکلی داشته باشد؟
کپجمنای در گزارش World Payments Report 2027 که همزمان با این دوره از سیبوس منتشر شد، برآورد کرده است استیبلکوینها، سپردههای توکنیزهشده و ارزهای دیجیتال بانک مرکزی تا سال ۲۰۳۰ در مجموع حدود ۴ درصد حجم پرداختهای جهان را به خود اختصاص دهند. این مؤسسه همچنین برآورد کرده تغییرات بازار میتواند تا ۲۳۰ میلیارد دلار از درآمد فعلی بانکها در کسبوکار پرداخت را تحت تأثیر قرار دهد. این اعداد پیشبینی کپجمنایاند و نباید بهعنوان رقم قطعی آینده بازار تلقی شوند.
کپجمنای سپرده توکنیزهشده را یکی از اولویتهای کوتاهمدت بانکها معرفی کرده است؛ ابزاری که به بانک اجازه میدهد بخشی از قابلیتهای پول دیجیتال را ارائه کند، بدون اینکه رابطه سپردهای مشتری با بانک از بین برود.
در مقابل، استیبلکوینها از خارج از ساختار سنتی بانکداری وارد رقابت شدهاند. براساس همین گزارش، نزدیک به ۶۰ درصد شرکتهای بررسیشده آمادگی دارند خدمات مرتبط با استیبلکوین را از ارائهدهندگان غیربانکی دریافت کنند.
در این میان بعید است یک مدل بهسرعت همه مدلهای دیگر را حذف کند. حتی در برنامههای سیبوس، تمرکز زیادی بر نحوه کارکردن این اشکال مختلف پول در کنار یکدیگر بود؛ یعنی مسئله از انتخاب میان «پول بانکی یا استیبلکوین» فراتر میرود و به نحوه انتقال ارزش میان چند شبکه و چند نوع دارایی میرسد.
شبکههای بیشتری ساخته میشوند؛ حالا باید بتوانند با هم کار کنند
«قابلیت تعامل» یا Interoperability یکی از پرتکرارترین مفاهیم پیرامون زیرساختهای مالی جدید است. دلیلش هم روشن است: در کنار شبکههای بانکی فعلی، سامانههای پرداخت آنی داخلی، شبکههای بلاکچینی، استیبلکوینها، پلتفرمهای سپرده توکنیزهشده و پروژههای ارز دیجیتال بانک مرکزی در حال توسعهاند.
هیچکدام الزاماً دیگری را بهطور کامل کنار نمیزند.
گزارش ویژه Finextra درباره آینده پرداختهای فرامرزی در آستانه سیبوس نیز از یک محیط چندشبکهای صحبت میکند؛ فضایی که در آن بخشی از پراکندگی اجتنابناپذیر است و مسئله اصلی، امکان همزیستی شبکههاست. در این گزارش، پرداختهای آنی، داراییهای دیجیتال، هوش مصنوعی عاملمحور و نقدینگی از موضوعاتیاند که در کنار مسئله اتصال شبکهها بررسی شدهاند.
سوئیفت نیز بخش مهمی از برنامه سیبوس خود را به جابهجایی شکلهای مختلف ارزش اختصاص داد. این شرکت درباره خطر ایجاد جزیرههای جدید مالی در کنار زیرساختهای موجود صحبت کرده و دفترکل جدید خود را نیز بهعنوان یک لایه اتصال میان سپردههای توکنیزهشده بانکها توسعه داده است.
برای بانک مرکزی اروپا هم استاندارد در همین نقطه اهمیت پیدا میکند. سازگاری با ISO 20022، تعریف یکدست توکن و استانداردکردن چرخه عمر آن قرار است بخشی از فاصله میان پلتفرمهای مختلف را کم کند.
مسئله آینده فقط این نیست که چه کسی شبکه سریعتر یا فناوری تازهتری میسازد. شبکهای که نتواند با بقیه زیرساخت مالی ارتباط برقرار کند، در بهترین حالت یک جزیره سریع خواهد بود.
پرداخت فرامرزی سریعتر شده؛ مشتری هنوز ممکن است منتظر بماند
در میان خبرهای سیبوس، عددهای سوئیفت از پرداخت فرامرزی بیش از بقیه جلب توجه میکردند. این شرکت اعلام کرد در چارچوب جدید پرداخت مصرفکننده، انتقال پول از ترکیه به اسپانیا ۱۵ ثانیه، از استرالیا به هند ۳۷ ثانیه و از برزیل به آمریکا حدود یک دقیقه طول کشیده است.
به گفته سوئیفت، بیش از ۱۰۰ مؤسسه مالی در جهان این چارچوب را اجرا کردهاند یا در مسیر اجرای آن قرار دارند. هدف، ایجاد تجربهای است که در آن مشتری پیش از پرداخت از هزینه و نرخ تبدیل ارز اطلاع داشته باشد و زمان رسیدن پول نیز قابل پیشبینیتر شود.
اما سرعت حرکت پیام و پول میان بانکها فقط بخشی از ماجراست.
بخوانید: سیبوس 2019 با شعار «رونق گرفتن در دنیای بیش از حد متصل»
طبق دادههای سوئیفت، ۷۵ درصد پرداختها در شبکه این شرکت در کمتر از ۱۰ دقیقه به بانک مقصد میرسند. با این حال حدود ۸۰ درصد زمان کل پردازش یک پرداخت فرامرزی در مرحله پایانی مصرف میشود؛ فاصلهای میان رسیدن پرداخت به مؤسسه مالی مقصد و واریز وجه به حساب یا کیف پول دریافتکننده.
این مرحله که در ادبیات صنعت «آخرین مایل» نامیده میشود، تحت تأثیر زیرساخت داخلی کشور مقصد، کنترلهای تطبیق و ریسک، فرایندهای بانک دریافتکننده و ساعات کاری قرار دارد. ممکن است بخش بینالمللی یک تراکنش در چند دقیقه تمام شود، اما مشتری همچنان برای دریافت پول منتظر بماند.
عدد ۱۵ ثانیه ترکیه تا اسپانیا در چنین بستری معنای دقیقتری پیدا میکند. مسئله پرداخت فرامرزی فقط سریعترکردن شبکه بینبانکی نیست؛ کل زنجیره باید با سرعت مشابه کار کند.
پرداخت شبانهروزی بدون نقدینگی شبانهروزی کامل نمیشود
حرکت به سمت پرداخت در تمام ساعات شبانهروز، یک مسئله قدیمی بانکداری را نیز دوباره جلو آورده است: نقدینگی.
یک شبکه میتواند ساعت سه بامداد یکشنبه آماده پردازش تراکنش باشد، اما بانک همچنان باید منابع لازم برای انجام آن پرداخت را در همان ساعت در اختیار داشته باشد.
در تحلیل منتشرشده در Finextra همزمان با سیبوس، این موضوع از چالشهای اصلی تسویه شبانهروزی معرفی شده است. دفترکل مشترک، ذخایر توکنیزهشده یا استیبلکوین هرکدام مدل متفاوتی برای حل این مسئله دارند، اما پرسش پایه تغییر نمیکند: منابع پرداخت در ساعتی که بازارها و بسیاری از زیرساختهای سنتی بستهاند، کجا نگهداری میشود و هزینه آن را چه کسی میپردازد؟
همین مسئله بخشی از اهمیت سپردههای توکنیزهشده برای بانکها را توضیح میدهد. پول فقط باید سریعتر حرکت نکند؛ بانک باید بتواند نقدینگی خود را نیز در محیطی مدیریت کند که محدودیت ساعت کاری کمرنگتر شده است.
برای شرکتها نیز سرعت تنها خواسته نیست. گزارش کپجمنای میگوید مشتریان شرکتی علاوه بر سرعت، شفافیت بیشتر، امکان پیشبینی، کنترل نقدینگی، تطبیق مقرراتی و تطبیق حسابها در کل فرایند پرداخت B2B را مطالبه میکنند. فقط ۳۲ درصد شرکتهای بررسیشده در این تحقیق از بانک اصلی خود رضایت داشتهاند.
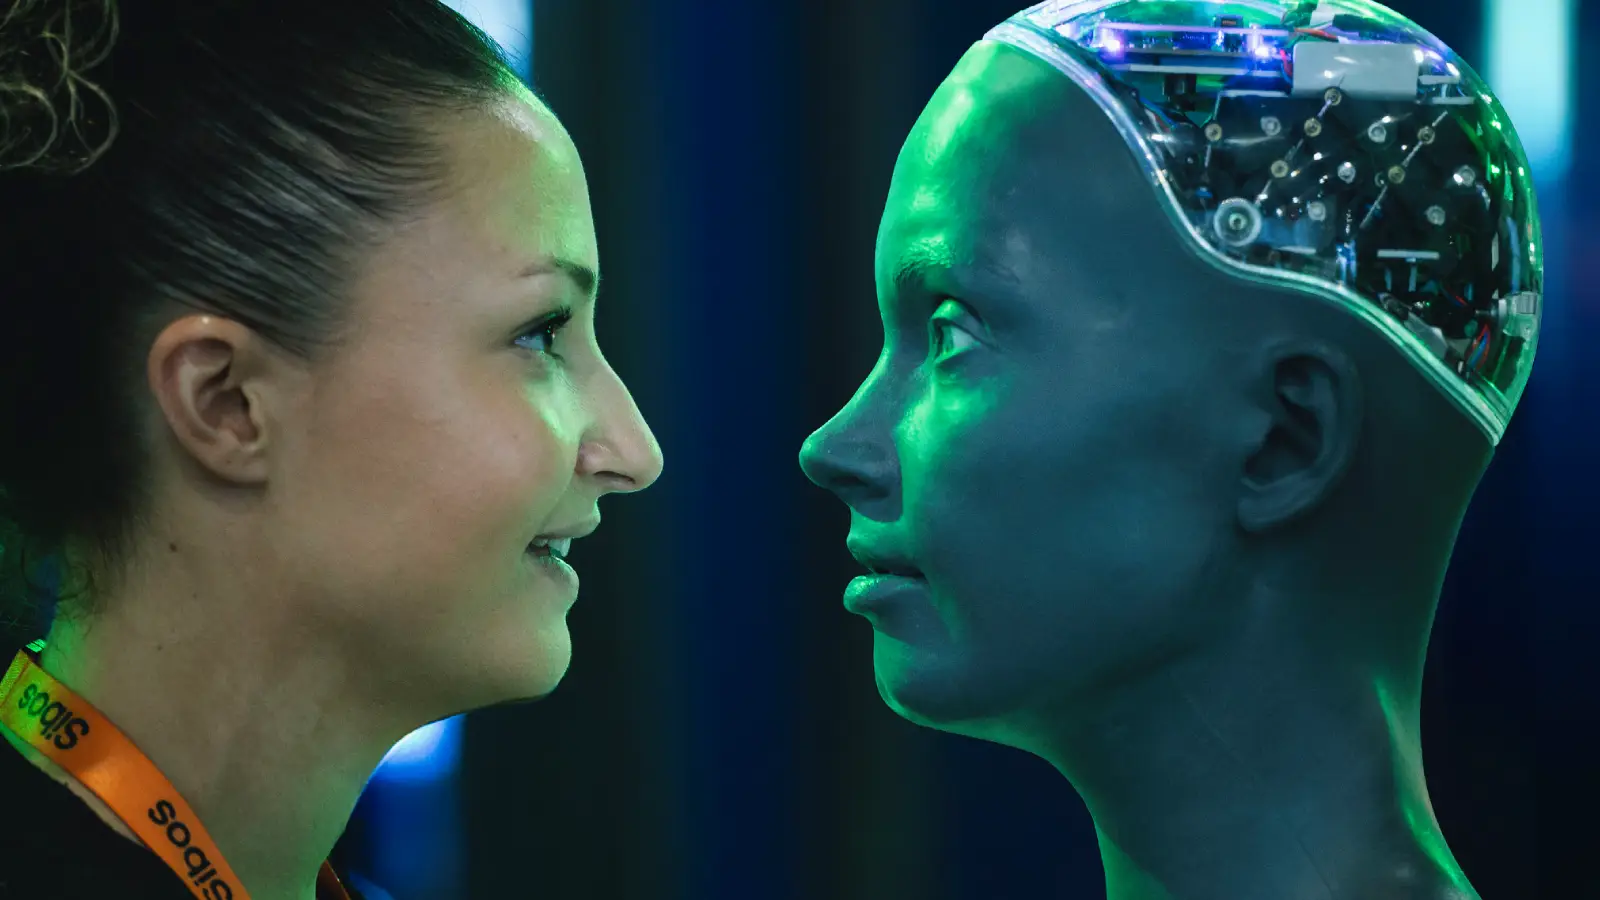
هرچه اختیار بیشتری به فناوری داده میشود، مسئله اعتماد جدیتر میشود
هوش مصنوعی عاملمحور، پول توکنیزهشده و شبکههای مالی شبانهروزی در ظاهر سه موضوع متفاوتاند، اما هر سه در نقطهای مشترک به اعتماد میرسند.
عامل هوشمندی که معامله انجام میدهد باید بتواند ثابت کند از طرف چه کسی و با چه اختیاری عمل میکند. دارایی توکنیزهشده باید مالکیت، قابلیت انتقال و شیوه تسویه روشنی داشته باشد. شبکههای مختلف نیز هنگام جابهجایی پول و داده باید معنا و اطلاعات تراکنش را از دست ندهند.
بانک مرکزی اروپا حتی یکی از نشستهای خود در سیبوس را مستقیماً به پرسش «چگونه در دنیای توکنیزهشده اعتماد ایجاد کنیم؟» اختصاص داده بود. محور بحث این بود که مدل سنتی اعتماد مالی که بر مقررات، حاکمیت و نهادهای شناختهشده استوار است، هنگام ورود پول و اوراق بهادار توکنیزهشده با ابزارهای تازهای مانند تأیید پیوسته و فناوریهای حفظ حریم خصوصی ترکیب میشود.
همه فعالان صنعت نیز درباره ارزش کاربردهای جدید اتفاق نظر ندارند. The Banker پس از سیبوس در گزارشی از فضای پررنگ AI و داراییهای دیجیتال نوشت، اما همزمان روایت یکی از مدیران بانکی را نقل کرد که بهجز چند کاربرد مشخص، هنوز دلیل قانعکنندهای برای استفاده گسترده از توکنیزاسیون نمیدید و آن را به فناوریای تشبیه میکرد که در جستوجوی مسئله است.
بخش سختتر بعد از پایلوت شروع میشود
بحثهای سیبوس ۲۰۲۶ یک فاصله را پررنگ میکنند: فاصله میان فناوریای که در محیط آزمایشی کار میکند و زیرساختی که باید هر روز، در چند کشور، زیر نظارت نهادهای مختلف و با پول واقعی کار کند.
هوش مصنوعی باید اختیار و مسئولیت مشخص داشته باشد؛ پول توکنیزهشده باید بتواند با شبکههای دیگر تعامل کند؛ پرداخت آنی بدون دسترسی مناسب به نقدینگی و زیرساخت شبانهروزی کامل نمیشود و اتصال شبکههای مختلف نیز به استانداردهای مشترک نیاز دارد.
در این مرحله، ساخت یک پایلوت موفق پایان مسیر نیست. آزمون اصلی زمانی آغاز میشود که بانک بخواهد همان فناوری را برای میلیونها تراکنش، در کنار سامانههای قدیمی، تحت الزامات نظارتی و بدون ایجاد اختلال در پول مشتری به کار بگیرد.
مرحله بعد صنعت مالی شاید کمتر از سالهای قبل درباره نمایش فناوری تازه باشد. بخش سختتر از اینجا آغاز میشود: تبدیل فناوریهای موجود به زیرساختهایی که بتوانند در مقیاس بزرگ، کنار سامانههای فعلی و با سطحی از اعتماد که از صنعت مالی انتظار میرود، کار کنند.
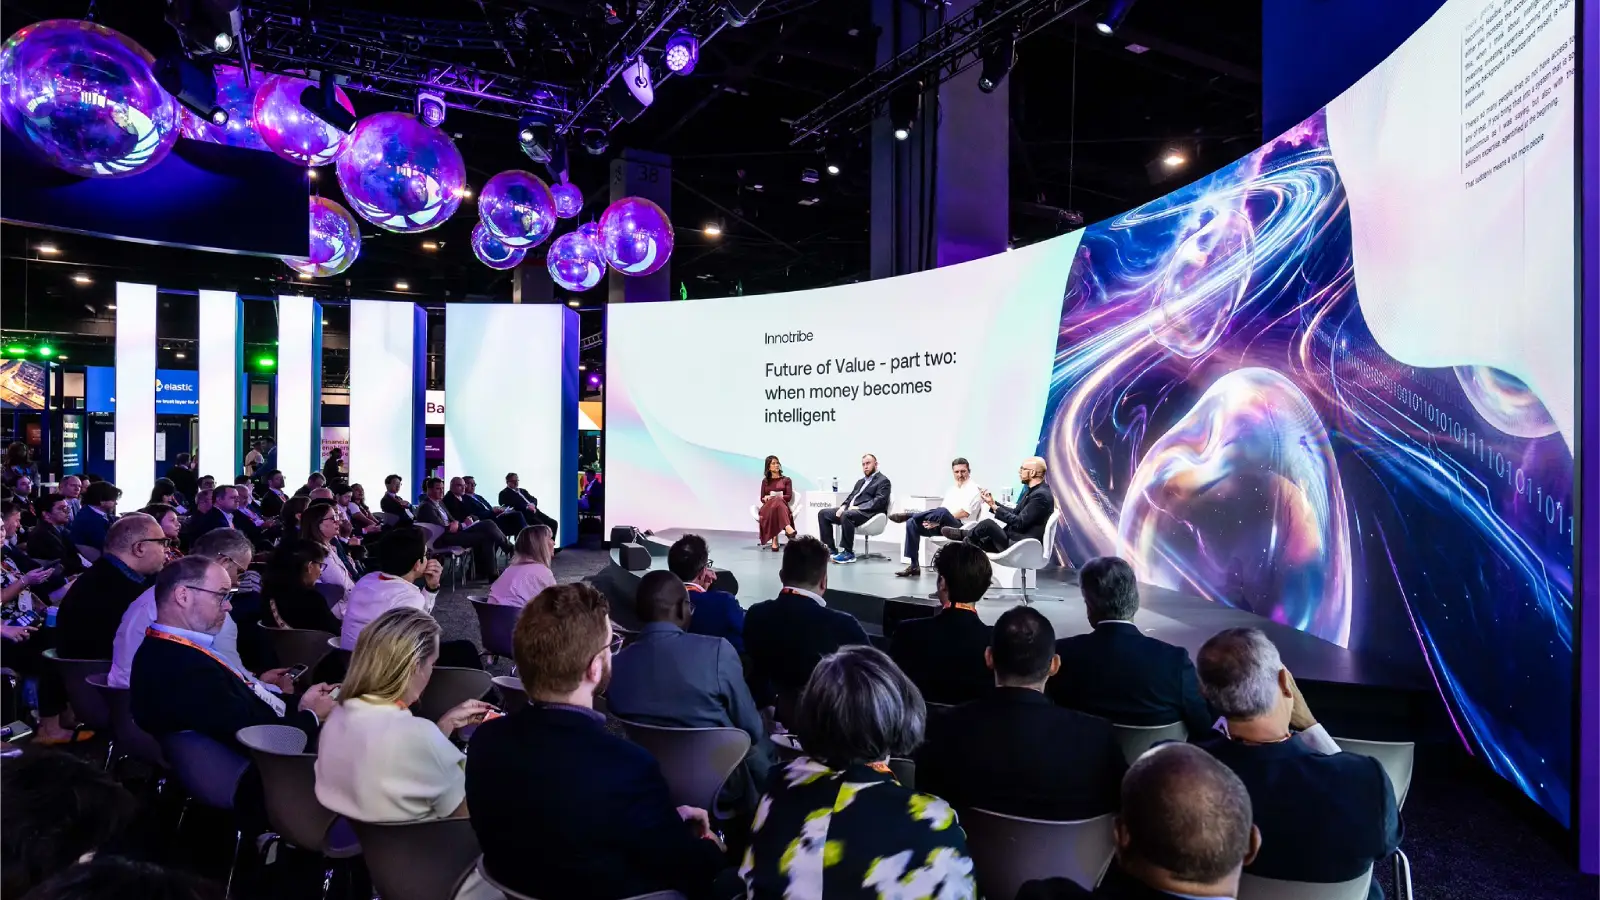
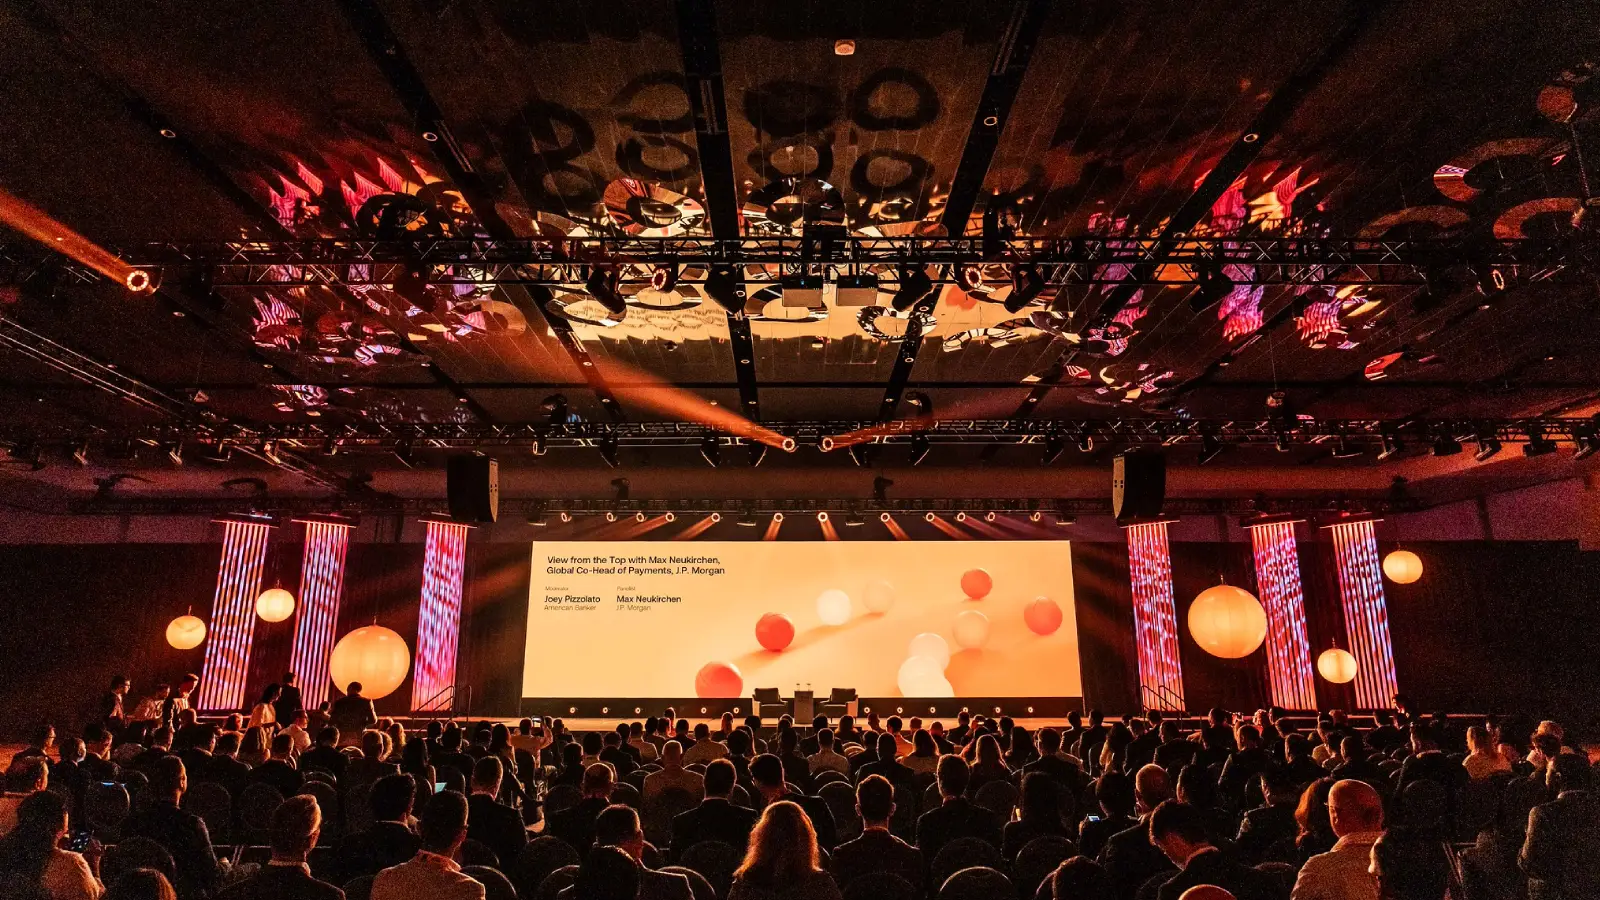
در ادامه گزارش تصویری از ۴ روز رویداد سیبوس ۲۰۲۶ میامی را مشاهده میکنید.