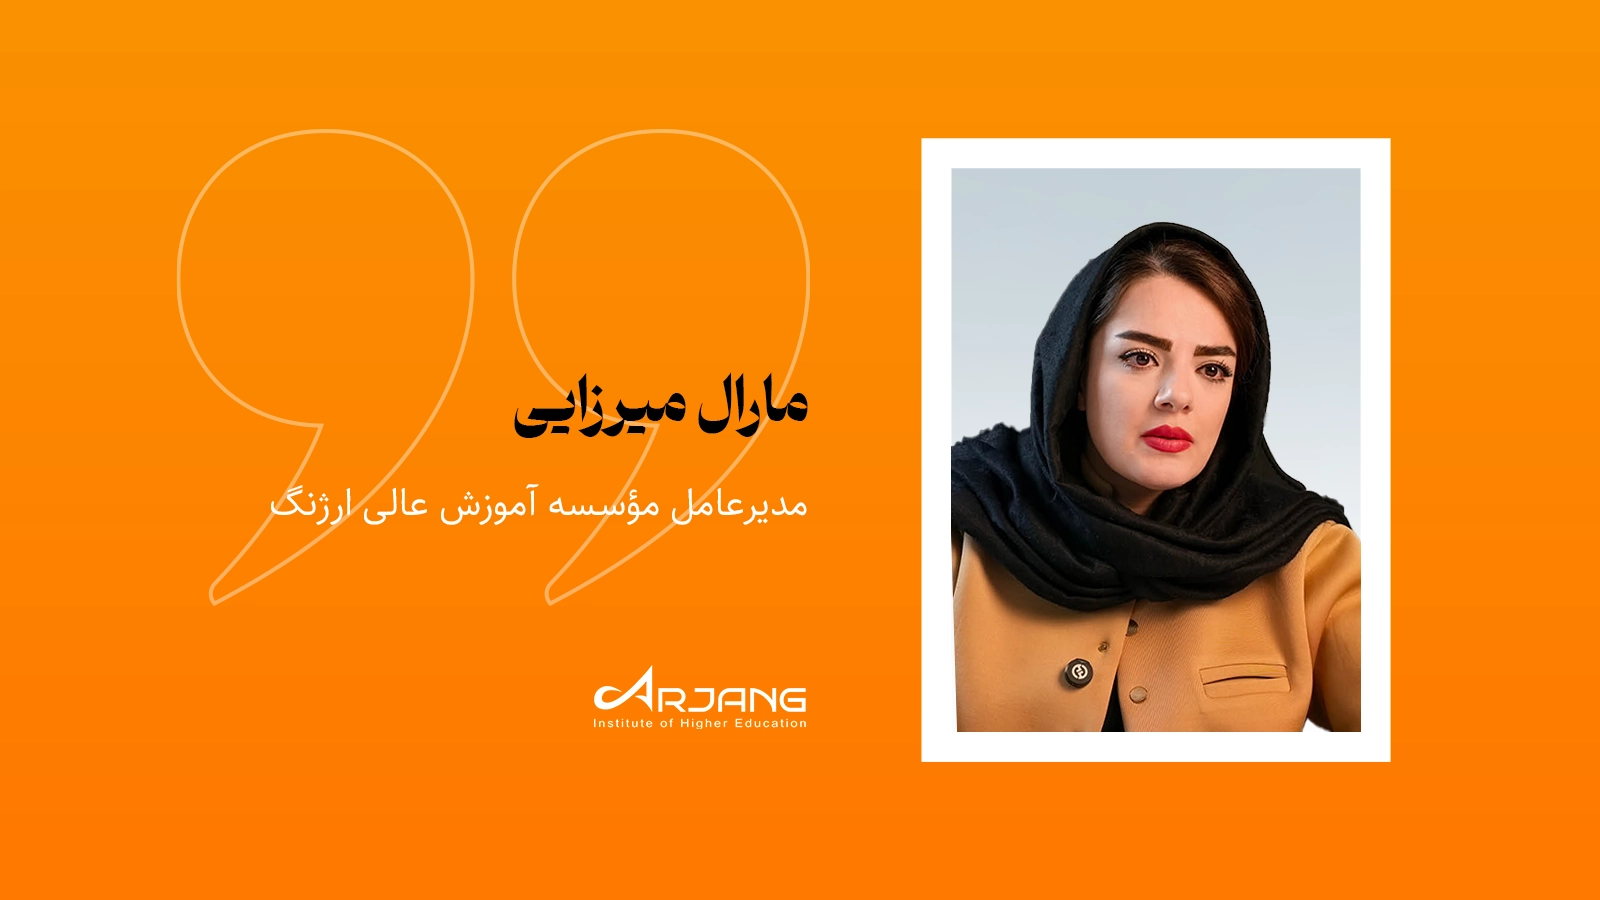
مارال میرزایی، مدیرعامل مؤسسه آموزش عالی ارژنگ / ایستگاه بعدی تحول بانکداری ایران کجاست؟ بانکهای ایران در دو دهه گذشته نقطه تماس مشتری را از شعبه به موبایل منتقل کردهاند؛ اما منطق رابطه چندان تغییر نکرده است: مشتری هنوز باید مسئله را بفهمد، محصول را انتخاب کند و فرمان بدهد.
هوش مصنوعی عاملمحور ممکن است این منطق را تغییر دهد؛ نه با افزودن یک چتبات، بلکه با انتقال بخشی از تصمیمگیری و اجرا به ماشین. پرسش راهبردی دیگر فقط این نیست که کدام بانک اپلیکیشن بهتری دارد؛ پرسش این است که چه کسی «عامل مالی» مشتری خواهد شد.
تحول واقعی کجا رخ میدهد؟
موبایلبانک مسئله دسترسی را حل کرد. مشتری برای انتقال وجه، پرداخت قبض، مشاهده مانده یا درخواست بسیاری از خدمات روزمره دیگر مجبور نبود به شعبه برود. بانکهای دیجیتال نیز اصطکاک افتتاح حساب، احراز هویت، صدور کارت و دریافت اعتبار را کاهش دادند. بااینحال، یک ویژگی بنیادین تقریباً ثابت ماند: مسئولیت فهم مسئله و انتخاب عملیات همچنان بر عهده مشتری بود.
در بانکداری موبایلی، کاربر باید بداند چه میخواهد، گزینه مناسب را پیدا کند و دستور مشخصی صادر کند. بانک منتظر فرمان میماند. بانکداری عاملمحور نقطه آغاز تعامل را از «دستور» به «قصد» منتقل میکند. مشتری بهجای آنکه بگوید «این مبلغ را به این حساب منتقل کن»، میتواند بگوید: «میخواهم تا شش ماه دیگر پیشپرداخت خرید خودرو را فراهم کنم، بدون آنکه پرداخت اقساط و هزینههای جاریام مختل شود.»
در جمله اول، بانک مجری تراکنش است؛ در جمله دوم باید مسئله را بفهمد. عامل هوشمند، با اجازه مشتری، درآمد، مخارج، تعهدات، الگوی جریان نقدی، افق زمانی و محدودیتهای او را تحلیل میکند؛ چند مسیر میسازد؛ پیامد هر مسیر را توضیح میدهد و در محدوده اختیاری روشن، اقدام را آماده یا اجرا میکند. بنابراین، بانکداری عاملمحور را نباید «موبایلبانک مجهز به چتبات» دانست. تفاوت اصلی در ظاهر رابط نیست؛ در انتقال بخشی از بار شناختی و عملیاتی از انسان به ماشین است.
سه جابهجایی که قواعد رقابت را تغییر میدهد
۱. از دستور به قصد: رابطهای بانکی امروز بر عملیات بنا شدهاند: انتقال، پرداخت، سپرده، تسهیلات و کارت. عامل هوشمند میتواند این منطق را معکوس کند: ابتدا هدف مشتری را بفهمد و سپس عملیات لازم را از میان محصولات و فرایندهای مختلف کنار هم بچیند. ارزش بانک در این حالت فقط سرعت اجرای دستور نیست؛ کیفیت فهم هدف، ساخت سناریو و انتخاب اقدام مناسب نیز بخشی از محصول میشود.
۲. از محصول به نتیجه: بانکداری سنتی بر اساس محصول سازمان یافته است؛ اما مشتری در زندگی واقعی با محصول شروع نمیکند. او الزاماً وام نمیخواهد؛ ممکن است خودرو، خانه یا قدرت خرید بخواهد. سپرده نیز هدف نهایی نیست؛ مشتری ممکن است امنیت مالی، نقدشوندگی یا حفظ قدرت خرید بخواهد. معماری عاملمحور میتواند بانک را از محصولمحوری به نتیجهمحوری نزدیک کند: «مشتری در پی چه نتیجهای است و چه ترکیبی از خدمات مالی، با چه هزینه و ریسکی، او را به آن میرساند؟»
۳. از مالکیت کانال به مالکیت تصمیم: بانکها سالها برای نصب اپلیکیشن، کاربر فعال و افزایش تعامل رقابت کردهاند. اما اگر مشتری امور مالی را از طریق یک دستیار عمومی یا عامل شخصی مدیریت کند، صفحه نخست موبایلبانک دیگر الزاماً نقطه آغاز سفر مشتری نخواهد بود. در آن صورت، عامل میتواند چند ارائهدهنده را مقایسه کند و بانک را به یکی از تأمینکنندگان حساب، اعتبار یا پرداخت تبدیل کند. این تحول قطعی و فوری نیست، اما سناریویی است که مزیت میلیونها کاربر موبایلی را به چالش میکشد: رابطه مشتری را کسی در اختیار دارد که تصمیم را شکل میدهد، نه لزوماً کسی که دکمه تراکنش را نمایش میدهد.
عامل بانک یا عامل مشتری؟ مسئله پنهان تعارض منافع
همه عاملها یکسان نیستند و تفکیک سه نقش برای تحلیل آینده بانکداری ضروری است:
- دستیار بانکی: داده را توضیح میدهد و پیشنهاد میکند، اما اختیار اقدام ندارد.
- عامل بانک: در محدوده محصولات، دادهها و سیاستهای همان بانک عمل میکند و میتواند فرایند را آماده یا اجرا کند.
- عامل مشتری: بالقوه میتواند چند بانک و مؤسسه مالی را مقایسه و بر اساس ترجیحات و منفعت مشتری انتخاب کند.
همین تفکیک، پرسش دشواری ایجاد میکند: اگر عامل را بانک ساخته باشد، آیا «بهترین گزینه برای مشتری» را پیشنهاد میکند یا «بهترین محصول قابل فروش بانک» را؟ در بانکداری عاملمحور، تعارض منافع ممکن است درون الگوریتم پنهان شود. بنابراین بانک باید روشن کند عامل بهینهسازی را برای چه هدفی انجام میدهد، چه گزینههایی را بررسی کرده و چرا گزینه منتخب را ترجیح داده است. افشای معیار رتبهبندی، ثبت گزینههای ردشده و امکان درخواست بررسی انسانی، بخشی از اعتماد خواهد بود؛ نه یک امکان جانبی.
تجارت الکترونیکی زودتر از بانکداری وارد عصر عاملها شده است
این تحول فقط موضوع گزارشهای آیندهپژوهی نیست. Mastercard در آوریل ۲۰۲۵ برنامه Agent Pay را معرفی کرد و Visa نیز همان زمان Visa Intelligent Commerce را برای جستوجو و خرید عاملها، در چارچوب ترجیحات و محدودیتهای تعیینشده مشتری، به نمایش گذاشت. در سال ۲۰۲۶، Mastercard از تراکنشهای احرازشده عاملمحور در چند بازار آسیایی و سازوکار «قصد قابلاثبات» سخن گفت؛ سازوکاری که میکوشد آنچه کاربر واقعاً به عامل اجازه داده است، بهصورت قابل حسابرسی ثبت شود. این نمونهها نشان میدهند مسئله پرداخت عاملمحور از «آیا ممکن است؟» به «چگونه مجاز، قابل ردیابی و کنترلپذیر باشد؟» منتقل شده است.
بااینحال، نباید معرفی برنامهها، محیطهای آزمایشی یا پایلوتها را با بلوغ کامل بازار یکی گرفت. استانداردهای هویت عامل، اثبات رضایت، توزیع مسئولیت، پذیرش فروشندگان و تجربه بازگشت وجه هنوز در حال شکلگیریاند. همین فاصله میان امکان فنی و قابلیت اتکای نهادی، مهمترین درس برای بانکهاست: مدل زبانی تنها جزء مسئله است؛ اعتماد، اختیار و قابلیت حسابرسی زیرساخت واقعیاند.
ایران در کجای این مسیر قرار دارد؟
مسیر ایران کپی سادهای از آمریکا، اروپا یا شرق آسیا نیست. خدمات دیجیتال بانکی در ایران به بانکها و مؤسسات اعتباری مجاز متکیاند؛ زیرساخت پرداخت نقشی متمرکز دارد؛ دسترسی امن و استاندارد به دادههای بینبانکی محدود است؛ کیفیت داده و بلوغ رابطهای برنامهنویسی در بانکها یکسان نیست؛ و الزامات مبارزه با پولشویی، امنیت، محرمانگی، حمایت از مصرفکننده و ملاحظات حقوقی و فقهی، دامنه اختیار عامل را محدود میکنند. بانک مرکزی نیز در معرفی نظامهای پرداخت، بر نقش حیاتی زیرساختهای امن و مطمئن پیامرسانی و تبادل داده تأکید میکند.
ازاینرو، جهش مستقیم به عاملی کاملاً خودمختار که بدون نظارت درباره اعتبار، انتقال دارایی یا سرمایهگذاری تصمیم بگیرد، نه واقعبینانه است و نه مطلوب. مسیر محتمل ایران تدریجی و کنترلشده خواهد بود: نخست فهم و توضیح؛ سپس پیشنهاد؛ بعد آمادهسازی اقدام با تأیید مشتری؛ و تنها در کاربردهای کمریسک و سقفهای محدود، اجرای خودکار.
سه نقطه شروع واقعبینانه برای بانکهای ایران
۱. مدیریت تعهدات و نقدینگی روزمره: عامل میتواند سررسید اقساط و قبوض، الگوی ورودی حساب و مانده موردنیاز را تحلیل و کمبود احتمالی را زودتر اعلام کند. در سطح بعد، انتقال میان حسابهای همان مشتری را تا سقف مشخص آماده کند و برای تأیید ارائه دهد. این کاربرد داده نسبتاً در دسترس، ارزش ملموس و ریسک قابل مهار دارد.
۲. اعتبار متناسب با توان بازپرداخت: بهجای نمایش فهرستی از تسهیلات، عامل میتواند با رضایت مشتری جریان نقدی و تعهدات را تحلیل، قسط پایدار را برآورد و گزینههای واجد شرایط را همراه با هزینه کل، مدت، تضامین و اثر آن بر نقدینگی توضیح دهد. تصمیم اعتباری و تأیید نهایی همچنان باید در موتورهای معتبر بانک و فرایندهای مصوب باقی بماند؛ عامل نباید با یک پاسخ زبانی، نقش سامانه اعتبارسنجی را جعل کند.
۳. دستیار کارکنان و عملیات بانکی: نقطه شروع الزاماً مشتری نهایی نیست. عامل میتواند در مرکز تماس، شعبه، عملیات اعتباری، تطبیق مقررات و بررسی هشدارهای مبارزه با پولشویی نقش کمککار داشته باشد: داده را گردآوری کند، پرونده را خلاصه کند، کنترلهای لازم را یادآور شود و پیشنویس اقدام بسازد. در این حوزه، نظارت انسانی روشنتر است و بانک میتواند پیش از اعطای اختیار مالی مستقیم، توان حاکمیتی خود را بیازماید.
نقشه راه چهارمرحلهای؛ از کمک تا اختیار محدود
برای بازار ایران، مرحله سوم احتمالاً مهمترین نقطه ورود است: عامل کار شناختی و عملیاتی را انجام میدهد، اما یک تأیید روشن، محدود و قابل ثبت از مشتری میگیرد. مرحله چهارم نیز باید «خودمختاری مطلق» نباشد؛ بلکه محدودهای قابل لغو با سقف مبلغ، دوره زمانی، نوع دارایی، طرف مجاز و مسیر توقف اضطراری باشد.
| مرحله | نقش عامل | سطح اختیار | نمونه کاربردی |
| ۱. کمک | تحلیل و توضیح داده | بدون اقدام؛ تصمیم با انسان | توضیح جریان نقدی و پاسخ به پرسش مشتری |
| ۲. پیشنهاد | تشخیص نیاز و ساخت گزینه | پیشنهاد غیرالزامآور | هشدار کسری موجودی یا پیشنهاد برنامه پسانداز |
| ۳. اقدام با تأیید | انتخاب و آمادهسازی فرایند | یک تأیید روشن برای اقدام مشخص | آمادهسازی انتقال یا درخواست اعتبار برای تأیید نهایی |
| ۴. محدوده خودمختار | اجرای قواعد ازپیشتوافقشده | سقف مبلغ، زمان، نوع اقدام و امکان لغو | جابجایی محدود وجه میان حسابهای مشتری طبق قاعده |
فناوری مسئله دشوارتر نیست؛ اختیار و پاسخگویی دشوارترند
اگر عامل فقط مانده حساب را توضیح دهد، خطای آن عمدتاً مسئله تجربه کاربری است. اگر درباره اعتبار، انتقال پول یا سرمایهگذاری اقدام کند، همان خطا میتواند زیان مالی، نقض مقررات و اختلاف حقوقی ایجاد کند. چارچوب حاکمیت بانکداری عاملمحور باید حداقل به این پرسشها پاسخ دهد:
- اختیار: عامل دقیقاً چه کاری را، برای کدام حساب، تا چه مبلغی، در چه بازهای و برای چه مدتی میتواند انجام دهد؟
- رضایت و لغو: مشتری چگونه اختیار میدهد، آن را میبیند، محدود میکند یا فوراً پس میگیرد؟
- هویت و امنیت: بانک چگونه عامل مجاز، کاربر، دستگاه و منشأ دستور را احراز و حملات دستکاری ورودی یا تصاحب حساب را مهار میکند؟
- توضیح و تعارض منافع: چرا این گزینه انتخاب شد، چه گزینههایی کنار گذاشته شدند و عامل منافع چه کسی را بهینه میکند؟
- مسئولیت: در صورت خطای مدل، داده ناقص یا اجرای نادرست، مسئولیت بانک، تأمینکننده فناوری و مشتری چگونه توزیع میشود؟
- حسابرسی: آیا قصد مشتری، دادههای مبنا، نسخه مدل، زنجیره تصمیم، تأییدها و اقدام نهایی بهصورت تغییرناپذیر ثبت میشوند؟
- کنترل مدل و طرف ثالث: مدل چگونه اعتبارسنجی و پایش میشود و وابستگی به ارائهدهنده بیرونی چگونه مدیریت میشود؟
- بازگشت و جبران: کدام اقدامات قابل توقف یا برگشتاند و سازوکار اعتراض، بررسی انسانی و جبران زیان چیست؟
BIS نیز در بررسیهای خود بر حاکمیت مدل، مستندسازی، اعتبارسنجی، پایش، بازبینی مستقل و دشواری مضاعف استفاده از مدلهای هوش مصنوعی طرف ثالث تأکید کرده است. نتیجه روشن است: در بانکداری، هوشمندترین عامل الزاماً برنده نیست؛ عاملی شانس بیشتری دارد که اختیارش محدود، تصمیمش قابل توضیح و رفتارش قابل حسابرسی باشد.
اگر عامل اشتباه کند چه؟
فرض کنید عامل بهدلیل داده ناقص، موجودی مازاد را بیش از واقع برآورد و انتقالی پیشنهاد کند که سه روز بعد حساب را در موعد قسط با کسری روبهرو سازد. یا عامل بانک، محصول اعتباری همان بانک را پیشنهاد دهد؛ درحالیکه گزینهای ارزانتر در بازار وجود دارد. یا محتوای مخرب در یک صفحه وب، عامل مشتری را وادار کند مقصد پرداخت را تغییر دهد. اینها خطاهای رابط کاربری نیستند؛ شکست همزمان داده، مدل، اختیار و کنترلاند. طراحی مسئولانه باید پیش از اجرای خودکار، سناریوهای شکست را بهاندازه سناریوهای موفقیت جدی بگیرد.
داده؛ مزیت بانکها و همزمان نقطه ضعف آنها
بانکها تاریخچه تراکنش، درآمد، مخارج، تعهدات و رفتار بازپرداخت را در اختیار دارند؛ دادهای که میتواند تصویر دقیقی از وضعیت مالی مشتری بسازد. اما داشتن داده با قابلاستفادهبودن آن یکسان نیست. اگر اطلاعات در سامانههای جدا پراکنده باشد، معنا و کیفیت فیلدها یکسان نباشد یا دسترسی امن و بلادرنگ فراهم نشود، عامل نیز تصمیم باکیفیتی نخواهد گرفت.
آمادگی برای بانکداری عاملمحور پیش از انتخاب مدل هوش مصنوعی آغاز میشود: معماری داده، کیفیت و تبار داده، رابطهای برنامهنویسی، هویت دیجیتال، مدیریت رضایت، موتور قواعد، کنترل دسترسی، ثبت رویداد و امکان توقف. در عمل، بانک ممکن است برای ساخت یک عامل نمایشی به چند ماه زمان نیاز داشته باشد، اما برای ساخت عاملی که اجازه دستزدن به پول مشتری را داشته باشد، به بازطراحی عمیقتری نیاز دارد.
چه چیزی میتواند این تحول را کند یا منحرف کند؟
آینده عاملمحور اجتنابناپذیر و خطی نیست. چند مانع میتواند سرعت آن را کاهش دهد: اعتماد پایین کاربران به تصمیم خودکار در امور حساس؛ محدودیت دسترسی عاملهای بیرونی به داده و خدمت؛ نبود استاندارد مشترک برای هویت و اختیار؛ دشواری مقایسه محصولات پیچیده؛ ابهام مسئولیت؛ کیفیت ناهمگون داده؛ و مقاومت بانکها در برابر واگذاری رابط مشتری به پلتفرمهای دیگر. حتی ممکن است در کوتاهمدت، عاملها بیشتر به کمککار کارکنان و آمادهکننده عملیات تبدیل شوند تا تصمیمگیر خودمختار مشتری.
خطر دیگر، «عاملنمایی» است: افزودن یک پنجره گفتوگو و نامگذاری آن بهعنوان بانکداری عاملمحور، بدون اتصال امن به داده، موتور تصمیم و فرایند اجرا. معیار بلوغ نباید روانبودن مکالمه باشد؛ باید سنجید عامل چه هدفی را فهمیده، به کدام داده مجاز دسترسی داشته، چه تصمیمی ساخته، چه کنترلی اعمال کرده و چه نتیجه قابلاندازهگیری برای مشتری ایجاد کرده است.
رقابت بعدی بانکهای دیجیتال ایران
در نسل شعبه، گستردگی شبکه فیزیکی مزیت بود. در بانکداری الکترونیکی، خودپرداز و تنوع خدمات غیرحضوری اهمیت یافت. در عصر موبایل، کیفیت اپلیکیشن و تجربه کاربری میدان رقابت شد. در بانکداری دیجیتال، سرعت افتتاح حساب، اعتباردهی و شخصیسازی اهمیت بیشتری پیدا کرد. در نسل عاملمحور، رقابت احتمالاً حول سه دارایی شکل میگیرد: داده قابل اتکا، هوش تصمیمگیری و اعتماد قابل تفویض.
بانکی که داده عمیق دارد اما نمیتواند آن را به تصمیم تبدیل کند، مزیتش را بالفعل نکرده است. بانکی که مدل قدرتمند دارد اما اعتماد مشتری را جلب نکرده، اختیار اقدام نمیگیرد. بانکی که اعتماد و داده دارد اما رابطهای برنامهنویسی، موتور اجرا و کنترلهای لازم را ندارد، تصمیم را به عمل تبدیل نمیکند. ازاینرو بانکداری عاملمحور پروژهای در واحد فناوری اطلاعات نیست؛ بازطراحی همزمان محصول، عملیات، ریسک، حقوق، امنیت، داده و مدل کسبوکار است.
از «بانک را باز کن» تا «هدفم را محقق کن»
در نسل شعبه، مشتری به بانک میرفت؛ در نسل موبایل، بانک همراه مشتری شد؛ در بانکداری دیجیتال، بخش بیشتری از بانک برای تجربه موبایلی بازطراحی شد؛ در نسل عاملمحور، مشتری هدف را بیان میکند و عامل، مسیر تحقق آن را در محدوده اختیار طراحی میکند.
این تحول بهمعنای حذف سریع اپلیکیشن یا شعبه نیست. همانگونه که موبایلبانک شعبه را یکشبه از میان نبرد، عامل نیز همه کانالها را حذف نخواهد کرد؛ اما نقش آنها را تغییر میدهد. اپلیکیشن میتواند از فهرست دکمهها به مرکز مشاهده هدفها، اختیارات، تصمیمها، تأییدها و گزارش عملکرد عامل تبدیل شود.
مسئله راهبردی بانکها دیگر فقط افزودن قابلیت هوش مصنوعی به اپلیکیشن نیست. پرسش بنیادیتر این است: چه کسی عامل مالی مشتری خواهد بود—خود بانک، یک بانک دیجیتال، یک فینتک یا عاملی متعلق به پلتفرمی بیرون از صنعت بانکداری؟ پاسخ، تعیین میکند چه کسی رابطه با مشتری را در اختیار دارد، چه کسی تصمیم مالی را شکل میدهد و چه کسی سهم اصلی ارزش اقتصادی را تصاحب میکند.
بانکداری ایران یکبار شعبه را به موبایل منتقل کرد. مرحله بعد انتقال دکمهها به صفحهای تازه نیست؛ انتقال کنترلشده بخشی از فهم، تصمیم و اجرا به عامل هوشمند است. انتخاب استراتژیک بانکهای امروز نیز همین است: در اقتصاد عاملمحور صرفاً زیرساخت اجرای تراکنش باشند، یا نهادی که مشتری حاضر است بخشی از تصمیمگیری مالی خود را با اختیار محدود، شفاف و قابل بازپسگیری به آن بسپارد؟
منابع
- Mastercard، معرفی Agent Pay، ۲۹ آوریل ۲۰۲۵
- Visa، معرفی Intelligent Commerce، ۳۰ آوریل ۲۰۲۵
- Mastercard، قصد قابلاثبات و اعتماد در تجارت عاملمحور، ۲۰۲۶
- Mastercard، تراکنشهای احرازشده عاملمحور در آسهآن، آوریل ۲۰۲۶
- BIS/FSI، مدیریت توضیحپذیری و ریسک مدلهای هوش مصنوعی، سپتامبر ۲۰۲۵
- BIS، پیامدهای هوش مصنوعی برای نظام مالی و حاکمیت داده، ۲۰۲۴
- بانک مرکزی جمهوری اسلامی ایران، نظامهای پرداخت و زیرساخت